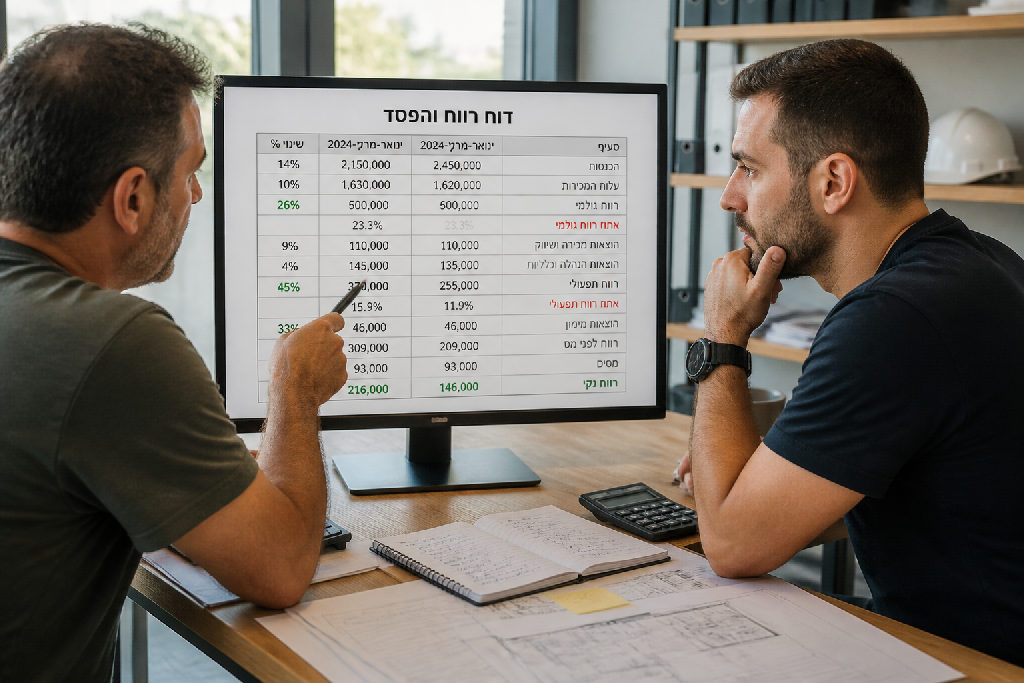
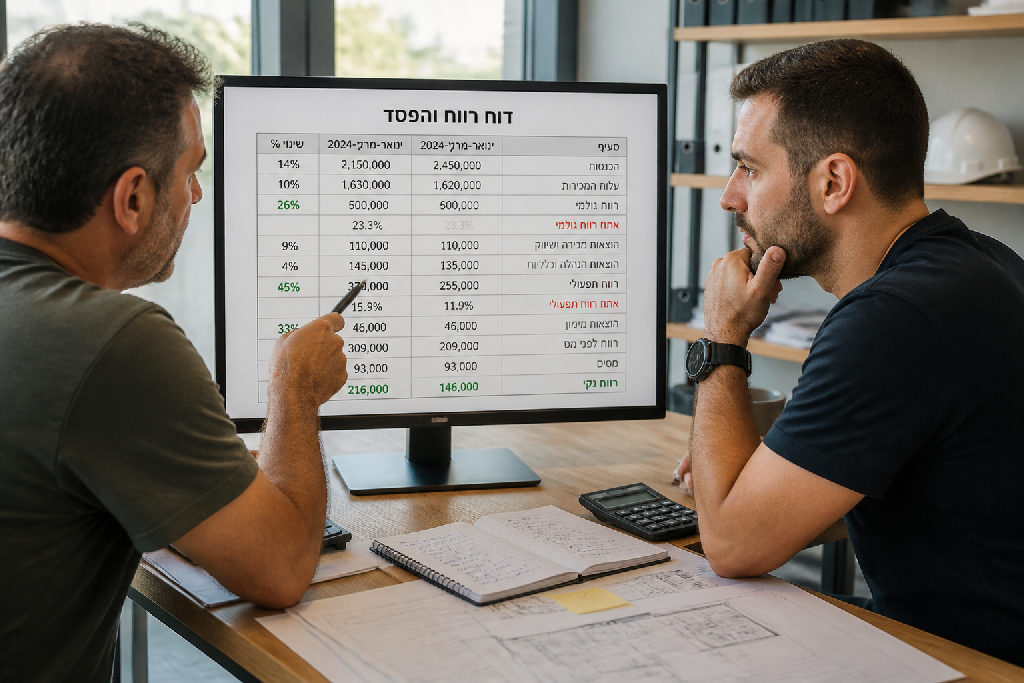
ענף הבנייה בישראל מלא בעסקים שמגלגלים מיליונים אבל חיים על הקצה. אבל כשפותחים דוח רווח והפסד שיפוצים ומשווים בין 2024 ל-2025? זה משהו אחר לגמרי. במקום לנחש למה העסק מדמם, המספרים על השולחן מראים את האמת בעשר שניות.
רוב הקבלנים מתייחסים למסמכים של רואה החשבון בתור מטרד בירוקרטי. משהו שצריך לחתום עליו כדי לסמן וי מול הרשויות.
טעות קשה.
ניתוח מקצועי של דוח רווח והפסד שיפוצים הוא לא כלי עבור פקיד השומה, אלא המצפן הניהולי של העסק שלך. הוא מראה לך איפה בדיוק נוזל הכסף, הרבה לפני שמנהל הסניף בבנק מתחיל להרים גבה.
הערך האמיתי של הדוח מתגלה כשמניחים שתי תקופות מקבילות זו לצד זו. השוואה בין שנת 2024 לשנת 2025 למשל, חושפת מיד אנומליות שאף עין לא תפספס בשטח. אם מחזור העבודות שמר על קצב דומה סביב מיליון שקלים, אבל שורת שכר הפועלים נחתכה פתאום ביותר מחצי מ-491,000 שקלים ל-236,000 שקלים, יש כאן פער שדורש הסבר.
מס הכנסה קולט פערים כאלה בעשר שניות.
מניסיוני, דוח כספי אמיתי צריך לחשוף את המציאות ולא לטייח אותה:
כשאתה מסתכל על הנתונים בעיניים פקוחות, אתה מפסיק לנחש ומתחיל לנהל. קבלן שלא שולט במספרים שלו, משלם עליהם בסוף בריבית כפולה.
כאשר בוחנים דוח רווח והפסד שיפוצים, המספרים חייבים להתחבר למציאות בשטח. בשנת 2024 החברה הציגה מחזור של מיליון שקלים. בשנת 2025, עוד לפני סגירת השנה, המחזור כבר הגיע ל-854,000 שקלים. בקצב הפעילות הזה מדובר בהיקף עבודה כמעט זהה.
ההכנסות נשארו יציבות.
הבעיה האמיתית מתחילה ברגע שמפרקים את העלויות הישירות מול קצב העבודה. בשנת 2024 סעיף חומרים וכלי עבודה עמד על 335,000 שקלים, בעוד שבשנת 2025 הוא צנח ל-183,000 שקלים בלבד. איך אפשר לייצר כמעט את אותו המחזור בחצי מכמות החומרים? מחירי הברזל והמלט לא חולקו בחינם.
אותו עיוות מופיע בכל שרשרת התפעול והניידות:
האמת, טנדר עבודה לא נוסע על אוויר. אם כלי הרכב שרפו חצי מכמות הדלק והקבלנים קיבלו חצי מהסכום, איך בדיוק הגעתם לאותם אתרי בנייה?
המספרים פשוט לא מסתדרים.
בזמן שהוצאות ההנהלה והכלליות נשארו זהות לחלוטין ברמה של 282,000 שקלים בשתי השנים, ההוצאות הישירות נחתכו בעשרות אחוזים. כשמשלמים לעובדים במזומן מתחת לשולחן כדי לצמצם עלויות מדווחות, נוצר פער שכל מבקר מזהה תוך שניות. על הנייר ההפסד קטן מ-486,000 שקלים ל-101,000 שקלים, אבל מדובר באשליה מסוכנת. אתה חושב שחסכת מס, ובפועל אתה מפסיד פעמיים.
בניתוח מקצועי של דוח רווח והפסד שיפוצים, המספרים חושפים מציאות ברורה בלי צורך בהסברים ארוכים. בשנת 2024 ההכנסות עמדו על מיליון שקלים ושכר הפועלים הרשום הגיע ל-491,000 שקלים. בשנת 2025, עוד לפני סגירת השנה, ההכנסות הגיעו ל-854,000 שקלים, אבל שכר הפועלים צנח במפתיע ל-236,000 שקלים בלבד.
התשובה פשוטה מדי.
האמת, כל מפקח במס הכנסה מזהה את הפער הזה תוך עשר שניות. לא מדובר בהתייעלות פתאומית של העובדים ולא ברובוטים שהחליפו אנשי מקצוע באתר הבנייה. מדובר בהוצאות שכר שיצאו מחוץ לספרים ועברו לתשלומים במזומן, ללא תלוש וללא דיווח כדי להציג שיפור מלאכותי בשורת הרווח.
הדוח מציג ירידה בהפסד מ-486,000 שקלים ל-101,000 שקלים. על הנייר זה נראה מעודד, אבל בפועל זו אשליה מסוכנת שמייצרת נזק ממוקד:
רוב הקבלנים בטוחים שהם עוקפים את המערכת וחוסכים עלויות שכר. בפועל הם משלמים פעמיים: פעם אחת מהכסף הפרטי, ופעם שנייה כשהמספרים חוזרים לרדוף אותם בביקורת.
פקחי מס הכנסה לא מנחשים. הם עובדים עם מערכות שמצליבות מספרים מול נתונים ענפיים בשניות.
כשמפקח פותח דוח רווח והפסד שיפוצים, יש לו ממוצע מדויק מול העיניים: איזה אחוז מהמחזור אמור ללכת לחומרים, כמה לקבלני משנה וכמה לשכר עבודה. כשעסק מציג שכר פועלים של 491,000 ש"ח על מחזור של מיליון ש"ח בשנה אחת, ושנה לאחר מכן המספר צונח ל-236,000 ש"ח על מחזור של 854,000 ש"ח, הבדיקה מתחילה מיד.
הפער זועק לשמיים.
מפקח מיומן יורד ישירות לפרטים בשטח כדי לבדוק איך בוצעו העבודות:
האמת, אי אפשר לבצע עבודות גמר ושיפוץ בלי ידיים עובדות. כשאתה מקצץ על הנייר יותר ממחצית מעלות העבודה ושומר על אותו קצב פעילות, המסקנה ברורה: חלק מהשכר פשוט שולם במזומן מחוץ לספרים.
רוב הקבלנים חושבים שהם מעלימים רווח. בפועל הם יוצרים לעצמם בור כפול.
כפי שמסביר אלעד הדר, עיוות כזה של הדוחות לא נגמר רק בקנסות ובפסילת ספרים אצל פקיד השומה. כשעסק מציג הפסד של 486,000 ש"ח בשנה ראשונה והפסד של 101,000 ש"ח בשנה השנייה רק בגלל משחקים ברישום, הבנקים עוצרים מסגרות אשראי וספקים מקצרים ימי אשראי. במסגרת תהליך של ייעוץ עסקי מקצועי מבינים מהר מאוד שהפסד פיקטיבי עולה לעסק הרבה יותר מכל תשלום מס כחוק.
רוב הקבלנים בודקים את החשבון רק כשהמסגרת בבנק נחנקת. האמת, ניהול כזה עולה ביוקר. כשמסתכלים על דוח רווח והפסד שיפוצים רק בסוף השנה ומגלים הפסד של 100,000 ש"ח או כמעט חצי מיליון ש"ח, זה כבר מאוחר מדי לתקן. המספרים מציגים תמונה מעוותת ברגע שההוצאות בשטח לא נרשמות במלואן ובזמן אמת.
עסק שלא מודד, מפסיד.
אם הוצאת מאות אלפי שקלים על שכר פועלים, חומרי בניין וקבלני משנה, אבל חלק מהכסף זז בלי תיעוד מסודר, אתה פוגע קודם כל בעצמך. אי אפשר לדעת אם פרויקט מסוים הרוויח או הפסיד כשחלק מהעלויות פשוט נעלמות מהדוחות. תמחור מדויק של עבודת שיפוץ חייב להישען על עלויות עבודה אמיתיות ועל צריכת חומרים בפועל, ולא על הערכות כלליות.
ליווי ובקרה תקופתיים שומרים על התאמה מלאה בין מה שקורה באתר הבנייה לבין מה שמופיע בספרים. ברגע שכל שקל מקבל כתובת, הדוחות מפסיקים להפתיע אותך והשליטה על הרווחיות חוזרת לידיים שלך.
המספרים על הדף לא משקרים לעולם. כשמנתחים דוח רווח והפסד שיפוצים ברצינות, מבינים מהר מאוד שהדוח הכספי הוא מראה מדויקת להתנהלות של העסק בשטח. אם שכר הפועלים צונח מ-491,000 ש"ח ל-236,000 ש"ח בזמן שהעבודה נמשכת באותו קצב, הפער הזה צועק לשמיים.
האמת, תשלומים בלי תיעוד לא באמת חוסכים לך שקל.
כשאתה בוחר להוציא כסף מתחת לשולחן במקום לדווח כחוק, אתה לא מייצר רווח. אתה רק דוחה את הקץ ומייצר בור תזרימי עמוק יותר. הנה מה שקורה כשמנסים לעקוף את המערכת:
רוב הקבלנים בטוחים שאם הם יסתירו הוצאות על פועלים וחומרים, השורה התחתונה תיראה טוב יותר. בפועל, הם פשוט עיוורים למצב העסק שלהם. ניהול כספי שקוף ומבוקר הוא הדרך היחידה לבנות רווחיות יציבה בענף הזה, שבו כל טעות בתמחור עולה ביוקר.
בקיצור, אם אתה מחפש פתרונות קסם וקומבינות בחשבונות, יש המון כאלה שיסבכו אותך. אם אתה מחפש עסק יציב שמרוויח באמת לאורך זמן, ניהול ספרים מדויק זה בדיוק מה שאתה צריך.