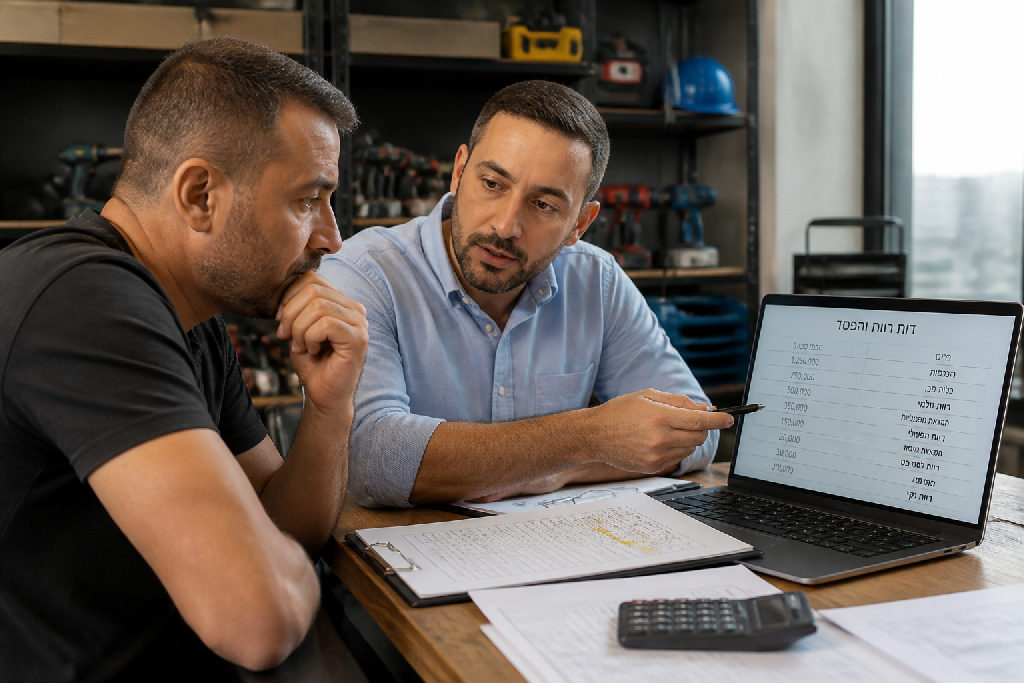
שוק ההתקנות בישראל מלא עד אפס מקום, כולם רוצים להתקין. אבל כשמסתכלים על דוח רווח והפסד של מתקין ספציפי, פתאום מבינים שזה משהו אחר לגמרי. במקום הבטחות ריקות, כאן מדברים על מספרים אמיתיים.
שוק המתקינים בישראל? הוא מלא עד אפס מקום. אבל המקרה של המתקין הזה? זה משהו אחר לגמרי. במקום עוד טבלה יבשה, כאן מדברים על רווח שנעלם.
האמת, הסתכלות חטופה של עשר שניות על דוח רווח והפסד של מתקין חשפה תמונה מדאיגה. הוא עובד כקבלן משנה עבור חברה גדולה, מתקין ציוד שהיא מוכרת. ההכנסות הכוללות שלו עמדו על 418,000 שקלים בשנה, יפה, למראית עין.
אבל כשצללנו פנימה, העסק נראה אחרת. הוצאות הציוד שהוא רוכש מהחברה זניחות יחסית, 36,000 שקלים בלבד. אך משם הכל התחיל להתבלגן. 197,000 שקלים משולמים לעובד, בלעדיו פשוט אי אפשר להסתדר. הוצאות אחזקה נוספות, רכב ומשרד הסתכמו ב-34,000 שקלים.
ואז הגיע האדום הגדול.
פתאום קפצה הוצאה של 16,800 שקלים על ניקיון. נתון חריג בהחלט למחזור כזה. הבהרה מהירה גילתה תמונה עגומה: "הם משלמים לי שוטף 90, לעובד אני צריך לשלם במזומן, אז אני גם מנקה באופ-בלנס את כל הצ'קים". זה לא ניקיון משרד. זה סוג של בנק.
הנה כמה נקודות אדומות בולטות:
התמונה התבררה: ניצול של ממש, עבדות מודרנית במסווה של עסק.
כל בעל עסק, ובמיוחד מתקין עצמאי, חייב לעבור על הנתונים באופן קבוע. לפעמים, הצצה אחת מהירה בדוח רווח והפסד של מתקין חושפת מיד את הבעיה. במקרה הזה, היו כמה נורות אדומות שהבהבו בעוצמה גבוהה, ואפילו קצת צרבו. הוצאות העובד, למשל, עמדו על כמעט 200 אלף שקלים בשנה.
האם הוצאה כזו על עובד מוצדקת תמיד? לעיתים כן, כשמדובר בכוח עבודה מקצועי וחיוני. אבל כאן, היא הגיעה כמעט ל-50% מההכנסות הכוללות, והותירה רווח זעום. זה מצב שמחייב בדיקה מעמיקה: האם אפשר לייעל? האם אפשר לעבוד לבד, או אולי עם פרילנסר לפי פרויקט?
אבל הסיפור לא נגמר שם. הייתה גם הוצאת ניקיון של כ-16,800 שקלים. על פניו, מספר תמים. אבל כשזה מגיע ביחס למחזור של 418,000 שקלים, זה כבר חריג. כמעט 4% מהמחזור על ניקיון, זה המון. כאן נכנס הגורם האנושי שחשף את הבעיה האמיתית:
מתברר שהוצאת הניקיון הזו היא למעשה "מחיר" על עסקאות אוף-באלאנס, דרך להתמודד עם תזרים בעייתי. וזה מחזיר אותנו לנקודת הכשל המרכזית: שוטף 90. כשאתה משלם לעובד במזומן ורודף אחרי הכסף שלך שלושה חודשים, אתה נכנס למלכודת. תנאי שוטף 90, שהפכו לנפוצים, הם סכנה אמיתית. הם מייצרים לחץ תזרימי עצום, ואת המחיר משלמים בדרכים עקיפות, כמו ה"ניקיון" היקר הזה. אין רווח אמיתי.
על הנייר, לפעמים, דברים נראים סבירים. אבל כשצוללים פנימה אל תוך דוח רווח והפסד של מתקין, מגלים שהשוליים צרים ממה שנדמה. לא פעם, מתקינים עצמאים או קבלני משנה משלמים מחיר כבד על חוסר היכרות עם ההוצאות הנסתרות.
הדוגמה של המתקין שניתחנו היא קלאסית: הכנסות של 418,000 ש"ח בשנה נשמעות טוב, אבל התמונה האמיתית נחשפת רק אחרי שמקלפים את השכבות. מס הכנסה, ביטוח לאומי ופנסיית חובה, אלה לא מותרות, אלא חובה. סך הכל, קרוב ל-25,500 ש"ח הולכים רק למסגרות הללו, והם מורידים משמעותית את הרווח הנקי עוד לפני שדיברנו על הוצאות אחרות.
אבל הסיפור לא נגמר כאן. ה"ניקיון" הפיננסי שצוין, סעיף של 16,800 ש"ח, חשף התנהלות בעייתית מול תנאי שוטף+90 של החברה המזמינה, תוך כדי תשלום מזומן לעובדים. זהו לא רק בזבוז כסף, אלא סימן אזהרה לניהול תזרים מזומנים. ומה לגבי הוצאות שהושמטו לחלוטין? כאן קבור הכלב.
האמת, כשאין ספירה מדויקת, ההפתעות מגיעות. במקרה הזה, המתקין שכח לכלול:
אלה סכומים אדירים, שנשכחו או הועלמו, ושינו את כל התמונה. רווח נקי שהסתכם לכאורה ב-98,700 ש"ח בשנה, התברר כמצבה עגומה בהרבה, ודחף אותו לשכר של 3,000-4,000 ש"ח בחודש בלבד. מניסיוני, זו לא עבדות, זה פשוט לא משתלם.
כשאנחנו בוחנים את הנתונים, מהר מאוד מתברר שגם הכנסות מרשימות על הנייר לא תמיד מתורגמות לרווח אמיתי. אותו מתקין, שקבלן משנה עבור חברה גדולה, רשם הכנסות שנתיות של 418,000 שקלים. נשמע טוב, נכון? אבל הבה נצלול פנימה.
הוצאות הציוד היו מינימליות, כ-36,000 שקלים, והוצאות אחזקה כ-8,000 שקלים. הבעיה הגדולה מתחילה בשכר לעובד, כמעט 197,000 שקלים בשנה, ועוד 34,000 שקלים על הוצאות תפעוליות כמו רכב, משרד וביגוד. אבל האבסורד האמיתי, זה שגילה פער תהומי בהבנה העסקית, היה סעיף הניקיון: 16,800 שקלים. זה לא ניקיון משרד יוקרתי, אלא כיסוי עלויות מימון ופריטת צ'קים בגלל תנאי שוטף פלוס 90 של המעסיק, לעומת תשלום מזומן לעובד.
אחרי כל אלה, נוספים מסים וביטוחים: כ-7,000 שקלים למס הכנסה, 11,000 שקלים לביטוח לאומי ו-7,500 שקלים לפנסיה חובה. כלומר, כ-25,500 שקלים נוספים שירדו. ואז, צץ סעיף הביטוח לרכב, לא 1,800 שקל, אלא 18,800 שקלים בשנה בגלל עבר בעייתי. תוסיפו לזה החזר הלוואה של 2,600 שקלים בחודש.
זה חשבון פשוט, אבל אכזרי.
השורה התחתונה מדאיגה. אחרי שמנכים את כל הסכומים הללו, הופך דוח רווח והפסד של מתקין מעסק לכאורה רווחי, למציאות קשה. רווח נקי בפועל? כ-3,000-4,000 שקלים בחודש. במילים אחרות, שכר מינימום. לטעמי, זה לא עסק, זה עבדות מודרנית במסווה של עצמאי. וההבנה הזו היא קריטית לכל בעל עסק.
האמת, כשמסתכלים על דוח רווח והפסד של מתקין כמו במקרה הזה, ההמלצה הכי ברורה היא אחת: לעזוב. מיד. המודל שבו מתקין עובד כקבלן משנה עבור חברה גדולה, כשהוא ממונף וחשוף לכל כך הרבה סיכונים והוצאות, הוא מתכון לניצול. זה לא עסק, זה עבדות מודרנית בתחפושת.
במקום להמשיך לדמם כסף וזמן יקר, הפתרון טמון במעבר למודל עסקי שונה לחלוטין. במקום להיות רק "ידיים עובדות" של אחרים, המטרה היא להפוך לשחקן עצמאי לחלוטין. זה אומר למכור את הציוד בעצמך, להתקין אותו בעצמך, ולגרוף את כל הרווחים, גם על המוצר וגם על השירות. פתאום, אתה לא רק מתקין, אתה גם ספק.
היתרונות של שליטה מלאה על שרשרת הערך עצומים:
מניסיוני, ברגע שאתה יוצא מהמודל המנוצל, אתה מתחיל לראות את הפוטנציאל האמיתי. זה מאפשר לך לא רק לשרוד, אלא גם לשגשג. אתה קובע את החוקים, אתה קובע את השכר. בלי מתווכים ובלי ניצול. פשוט יותר. רווחי יותר.
שוק המתקינים בישראל, כמו בתחומים רבים, מלא באנשי מקצוע מעולים. אבל לא כולם מרוויחים את מה שמגיע להם. הסיפור של **דוח רווח והפסד של מתקין** ספציפי הזה, חושף מציאות קשה של עבודה קשה שלא מתורגמת לשכר הולם, ושם לנו מראה מול העיניים. זה לא עניין תיאורטי; זה פרנסה של אדם.
האמת? ניתוח דוחות רווח והפסד באופן שוטף הוא לא מותרות, הוא חובה. זה כלי קריטי לכל בעל עסק, קטן כגדול. בלי להבין מה נכנס ומה יוצא, אתה פשוט נוהג בעיניים עצומות. דוח כזה מאפשר לך לזהות בעיות בזמן אמת, ולא רק כשהחשבון בנק מצפצף אדום. אתה חייב לדעת בכל רגע נתון איפה אתה עומד.
הסיפור מראה כמה חשוב לבדוק כל הוצאה ולהבין את משמעותה. הוצאות ניקיון מנופחות או תשלומי שוטף 90 הם לא גזירת גורל. הם תוצאה של מודל עסקי שאולי צריך שינוי. רוב המתקינים מקבלים את מה שיש. הוא שילם מחיר כבד.
בסופו של דבר, קבלת החלטות אמיצות היא המפתח. לעיתים קרובות, זה אומר לשנות את המודל העסקי מהיסוד.
אם אתה עובד כמו עבד, אתה גם מקבל שכר של עבד.
אני אומר לך, אל תפחד לבחון מחדש את ההסכמים שלך, את תנאי התשלום, ואת מידת התלות שלך בלקוח אחד. לפעמים הפתרון הוא פשוט, לקחת אחריות גם על הסחורה, לא רק על ההתקנה. זה משנה את כל התמונה העסקית.
לא מעט מהפערים האלה מתבררים דווקא בתוך ליווי עסקי צמוד לאורך זמן.
אלעד הדר, יועץ עסקי, מצביע לרוב על אותה נקודת כשל בשלב הזה.