שוק הייעוץ הפיננסי בישראל מלא עד אפס מקום בתיאוריות ומודלים יפים. אבל כשמדברים על התמודדות עם חובות? זה משהו אחר לגמרי. כאן לא מדברים על עוד הרצאה או אקסל מורכב, כאן מדברים על ביצוע בשטח, ועל הדרך לצאת מהבוץ.
שוק העסקים בישראל רווי בסיכונים, וחובות הם חלק מהמשחק. אבל רגע, על אילו חובות אנחנו מדברים? לא כל חוב הוא אותו חוב. חוב עסקי וחוב פרטי הם שני עולמות נפרדים, לפחות תיאורטית.
חובות עסקיים קשורים ישירות לפעילות העסק. זה יכול להיות אשראי ספקים, הלוואה מהבנק לציוד חדש, או מימון לרכישת מלאי. הם נועדו לתמוך בצמיחה, בתפעול השוטף, או בהתרחבות. ההשפעה שלהם נמדדת לרוב במונחי תזרים מזומנים ובריאות פיננסית של העסק עצמו.
אבל מה קורה כשהעסק מתחיל לגמגם? כאן נכנסות לתמונה החרדות האמיתיות. חובות פרטיים הם כבר סיפור אחר לגמרי. זה המינוס בבנק בחשבון האישי, המשכנתא על הבית, או הלוואות שלקחתם לכיסוי הוצאות מחיה. חובות כאלה משפיעים ישירות על חיי היומיום, על השקט הנפשי, ולעיתים קרובות גם על יחסי משפחה. הם פשוט חונקים.
העניין הוא שבעסקים קטנים, הגבולות מטשטשים במהירות. כשהעסק נקלע לקשיים, חובות עסקיים יכולים לזלוג בקלות לחובות אישיים, במיוחד כשיש ערבויות אישיות, או כשבעלי עסקים "מכסים" חורים מהכיס הפרטי.
אין מחיצה אמיתית.
"כשאני הייתי בחובות של 7 מיליון שקלים, לא רק שהיה לי חובות בבית ומינוסים בכל מקום, הייתה לי משכנתא על הבית ולקחתי משכנתא שנייה כדי לשלם את הפנסיות של העובדים, כי קודם כל צריך לשלם וזה לא חוקי לא לשלם פנסיות לעובדים, אבל פשוט לא היה לי מאיפה."
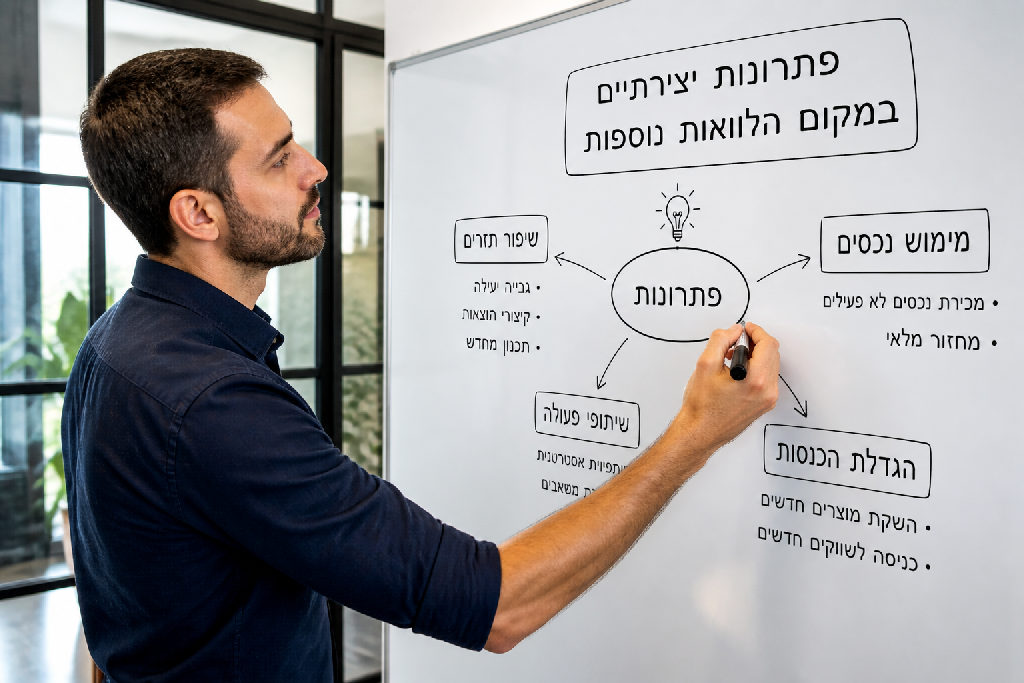
לכן, ההבחנה קריטית. ההתמודדות עם חובות, בין אם הם עסקיים או פרטיים, חייבת להתחיל בהפרדה ברורה ובהבנה עמוקה של המצב. הפתרון היחיד הוא לא לקחת עוד הלוואה, אלא לייצר יותר הכנסות. רק כסף פותר בעיות של כסף.
כשאנחנו מדברים על חובות, השאלה האם מדובר בחובות עסקיים או פרטיים עולה תמיד. הרי מינוס בחשבון פרטי של עשרות אלפי שקלים מרגיש דרמטי לא פחות. אבל יש הבדל מהותי, וחשוב להבין אותו לעומק.
כדי להמחיש זאת, עמדתי פעם בפני חובות אדירים. לא 50 אלף שקל, ולא 100 אלף. הגעתי למצב של מינוס של 7 מיליון שקלים.
זה לא רק אומר חובות עסקיים קלאסיים. זה אומר שהחובות זלגו לכל פינה בחיים.
המשמעות היתה מיידית, וקשה מנשוא.
לקחתי משכנתא שנייה, לא כדי להשקיע בעסק, אלא כדי לשלם פנסיות לעובדים. פשוט לא היה מאיפה.
תאר לך את המצב: בית אחד, חמישה ילדים, ואישה שהחרדה שלה הייתה מוצדקת לחלוטין.
זו הייתה התמודדות עם חובות שחורגת מהגדרות.
הפתרון היחיד, הבנתי מהר מאוד, הוא לא לבקש עוד הלוואה.
כי הלוואות הן לא פתרון לבעיות כסף.
הבעיה האמיתית היא פער בין הוצאות להכנסות.
ההבנה הזו הובילה לשינוי כיוון דרמטי.
"הצלחתי לצאת משבע מינוס לשבע פלוס רק בזכות זה שבאמת עשיתי תוכנית נכונה לאיך להגדיל את ההכנסות."
זו הייתה נקודת המפנה.
התמקדות בהגדלת הכנסות, ולא רק בכיבוי שריפות.
היא הדרך היחידה לצאת מבור החובות, וזו תובנה שכל בעל עסק חייב לאמץ.
שוק העסקים בישראל רווי בסיפורי הצלחה וגם בלא מעט מאבקי הישרדות. אבל כשמדובר על חובות, רבים נופלים לאותה מלכודת. לא מדובר רק על חובות עסקיים; המצב מחלחל במהירות גם לכיס האישי.
האמת היא, שרוב האנשים, ברגע שהם מרגישים שהקרקע רועדת, מחפשים פתרון מהיר. הלוואות נוספות נשמעות כמו גלגל הצלה. זה רק פלסטר.
מניסיוני, זהו המתכון הבטוח להידרדרות מהירה. לקיחת הלוואה כדי לכסות חובות קודמים רק דוחה את הקץ ומגדילה את הבור. אתה מוצא את עצמך במעגל קסמים: חובות חדשים נושאים ריבית גבוהה יותר, מה שמכביד עוד יותר על יכולת ההחזר, ומוביל לצורך בעוד הלוואות. זה לעולם לא נגמר.
זהו לא התמודדות עם חובות אמיתית.
רבים חושבים שהפתרון יגיע מבחוץ, מהלוואה נוספת. זו טעות. הפתרון האמיתי טמון בשינוי פנימי, ביצירת תזרים מזומנים חיובי.
כי כסף, בסופו של דבר, פותר בעיות של כסף. לא פלסטרים זמניים, לא "עוד חודש נסתדר". אלא תוכנית עבודה מסודרת שתביא אותך למצב שבו ההכנסות עולות על ההוצאות. בלי זה, שום הלוואה לא תעזור לך לצאת באמת מהבוץ.
שבעה מיליון שקל במינוס? יצאתי מזה. לא עם עוד הלוואות, אלא בזכות תוכנית סדורה שהתמקדה בהגדלת ההכנסות. ורק בזה אתה צריך להתמקד.
שוק הייעוץ העסקי בישראל מוצף בפתרונות "קסם" לחובות. אבל כשהחובות נוגעים בך אישית, זו מציאות אחרת לגמרי.
כאן לא מדובר רק בתזרים מזומנים שלילי או בהתחייבויות של העסק. מדובר על מינוס בבנק פרטי, על משכנתא שהולכת וגדלה, ועל הלחץ האדיר בבית. אין פה מקום לתירוצים או לפתרונות מהירים שאינם מעמיקים.
הרבה יועצים ממליצים על קיצוצים וצמצום הוצאות. זו גישה הגיונית, אבל היא רק חלק מהסיפור.
האמת, כסף פותר בעיות של כסף. אין דרך אחרת. מי שמנסה לקחת עוד ועוד הלוואות, רק דוחה את הקץ ומעמיק את הבור. הפתרון היחיד הוא להתמקד ביצירת הכנסות משמעותיות יותר.
כפי שמסביר אלעד הדר, כשהוא מצא את עצמו בחובות עתק, הפתרון לא היה למצוא מקורות מימון נוספים אלא לבנות תוכנית שתזניק את ההכנסות. "הצלחתי לצאת משבע מינוס לשבע פלוס רק בזכות זה שבאמת עשיתי תוכנית נכונה לאיך להגדיל את ההכנסות ובזה אתם צריכים להתמקד."
תהליך ייעוץ עסקי נכון במקרה הזה אינו מתמקד רק בכיבוי שריפות, אלא בבניית אסטרטגיה חזקה לטווח ארוך. זה אומר לזהות הזדמנויות חדשות, לשפר את המודל העסקי הקיים, ולמצוא דרכים יצירתיות להזרים כסף פנימה.
התמודדות עם חובות דורשת שינוי תפיסתי. במקום לברוח מהמציאות, תבין איך לייצר פשוט יותר כסף. זה קשה, זה דורש משמעת, אבל זו הדרך היחידה ליציאה אמיתית.
שוק העסקים בישראל רווי בסיפורים על נפילות, אבל מה שבאמת מעניין זה איך קמים. כשמדברים על התמודדות עם חובות, רבים מיד חושבים על פתרונות קסם או הלוואות נוספות. זו טעות. הפתרון האמיתי טמון בבניית תוכנית יציאה מקיפה ואפקטיבית.
תוכנית כזו מתחילה בהבנה מעמיקה של המצב הקיים. אתה חייב לדעת לאן הולך כל שקל בעסק, וגם בבית. יש אנשים שלא רוצים להתמודד עם המספרים. זו פשוט בריחה.
אני אומר לך, רק כסף פותר בעיות של כסף.
הנה מה שצריך לעשות:
השלב הבא הוא קביעת יעדים. לא סתם "להרוויח יותר", אלא יעדים ברורים ומדידים. כמה יותר? מתי? איך בדיוק אתה מתכוון להגיע לשם? האם זה אומר לצמצם הוצאות? לחפש מקורות הכנסה חדשים? ברוב המקרים, זה שילוב של השניים. יעדים פיננסיים, כמו לכסות את המינוס בחשבון העסקי תוך 6 חודשים או להגדיל את הרווח הנקי ב-20% ברבעון הקרוב, הם מה שנותן לך כיוון ומוטיבציה.
מעקב ובקרה שוטפים הם לא אופציה, הם חובה.
אי אפשר לבנות תוכנית ולצפות שהיא תעבוד מעצמה. אתה צריך לבדוק כל הזמן מה עובד ומה פחות, להיות גמיש ולבצע התאמות. יש מי שבודקים פעם בחודש, ויש כאלה שפעם בשבוע. תמצא את הקצב שמתאים לך, אבל תעקוב. בסוף, מי שיודע לצאת מחובות, יודע גם לנהל את העסק בטווח הארוך בצורה נבונה. כשאתה מתמקד בהגדלת הכנסות, הבעיות מתחילות להיפתר.
שוק העסקים בישראל עמוס באתגרים, ואחד הגדולים שבהם הוא ניהול חובות. אבל האם אנחנו מדברים על חובות של העסק, או שמא מדובר כבר בחובות אישיים שזלגו לתוך הבית? קו הגבול הזה, לעיתים קרובות, מטשטש, וזה המפתח להבין איך מתמודדים.
כששואלים "האם היו לי חובות?", התשובה לרוב מורכבת הרבה יותר מסתם "כן" או "לא". כשמצב כלכלי מידרדר, הוא לא עוצר בכניסה למשרד. הוא חודר הביתה, משפיע על המינוס האישי, על המשכנתא, ובמקרים קיצוניים, מביא למצבים בלתי אפשריים, כמו לקיחת משכנתא שנייה רק כדי לשלם לעובדים. זה נשמע דרמטי, וזה אכן כזה.
אז מה הפתרון האמיתי? התמודדות עם חובות היא לא עוד הלוואה, היא לא "לכסות חור עם חור".
היא גישה שונה לחלוטין.
הפתרון היחיד זה לא לפנות אליי ולבקש עוד הלוואה. אתם צריכים לפנות אליי ולהגיד איך אני מתחיל להרוויח יותר ממה שאני מוציא כל חודש, כי זה הפתרון האמיתי.
התמקדות בהגדלת הכנסות, זו השורה התחתונה. כסף פותר בעיות של כסף, ואם נשקיע את האנרגיה שלנו בלייצר יותר, נגלה שהדרך ליציאה מהמינוס ולמעבר לפלוס הופכת לברורה יותר. זה שינוי אסטרטגי, ולא פלסטר זמני.
זה ההבדל בין לדאוג לכסף, לבין לגרום לכסף לדאוג לעצמו. שינוי גישה. וזה הכל.
אם אתה מחפש פתרונות קסם, יש המון כאלה. אם אתה מחפש דרך אמיתית להתמודדות עם חובות, להתמקד בהגדלת הכנסות ובשינוי הגישה שלך, זה בדיוק מה שאתה צריך.