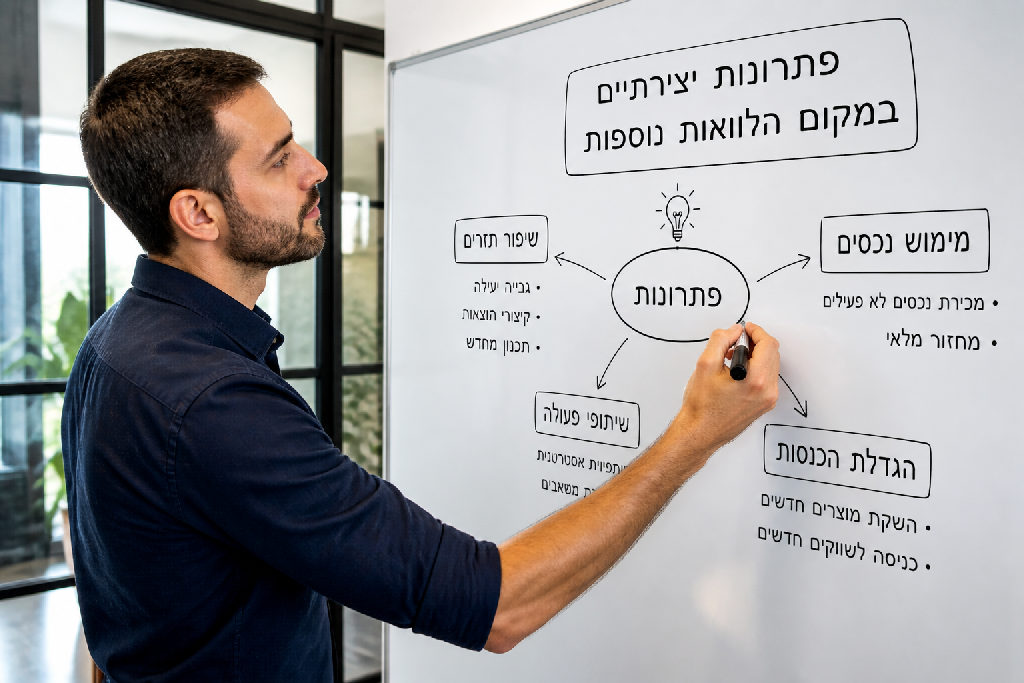
שוק האשראי בישראל רווי בהצעות ומפתחות יצירתיות לגיוס כספים. אבל בכל הנוגע לפתרון אמיתי לקשיים עם בנקים, משהו אחר לגמרי נדרש. זה לא עוד הלוואה, זו גישה שונה לחלוטין.
לא פעם, כשאנחנו מתמודדים עם קשיים עם בנקים, האינסטינקט הראשון הוא לחפש עוד הלוואה. עוד "גלגל הצלה" שידחה את הקץ. האמת? זו מלכודת. עמוקה מאוד. הלוואה נוספת, ברוב המקרים, לא פותרת את הבעיה אלא רק דוחקת אותה הלאה, מעמיקה את הבור וקוברת אותנו עוד יותר בתוך מערבולת של התחייבויות שקשה לצאת ממנה.
אני אומר לך, זה לא משנה כמה המצב נראה אבוד. אני מניסיון אישי, הייתי שם. הדרך החוצה מתחילה במקום אחד: שינוי תפיסה. במקום לחכות שהבנק יבוא ויציל אותך, או שהלוואה נוספת תהיה הקסם שיעלים את הבעיות, אנחנו חייבים להסתכל פנימה. להפסיק להישען על גורמים חיצוניים ולהתחיל להאמין ביכולת שלנו לייצר פתרונות.
החברים, ברגע שאתה מפסיק להסתמך על הבנקים ומתחיל להסתמך על עצמך ומגלה את האריה שבך, אתה תגלה שיש פתרונות מדהימים.
זה לא רק קלישאה. הכרה בכוח הפנימי למציאת פתרונות היא המפתח. יש בתוכך יצירתיות, יוזמה ועבודה קשה. כלים אלו, חשוב לזכור, הם הרבה יותר אפקטיביים מכל סכום כסף שתלווה. תפסיק לחשוב איך אתה לוקח עוד התחייבות. שב, ופשוט תחשוב איך אתה מייצר כסף בכוחות עצמך. זה דורש אומץ, אבל התוצאות משנות חיים.
מה שאתה צריך, זה פשוט להתחיל.
ברגע שתבין שהדרך החוצה היא פנימית, תגלה עולם שלם של אפשרויות.
שוק האשראי בישראל, ובמיוחד זה הבנקאי, מציע פתרונות נוחים. לרוב. אבל כשמדובר בקשיים עם בנקים, המשוואה משתנה לחלוטין. רבים מאיתנו נוטים לראות בהלוואה מהירה פתרון קסם לבעיות תזרים. זו טעות.
הלוואה נוספת היא לרוב לא יותר מאשר קוצר נשימה רגעי. היא מעניקה תחושה ששברנו את המעגל, שקנינו עוד קצת זמן. בפועל, היא דוחה את הקץ ובדרך כלל אף מחמירה את המצב. הריבית על הלוואות במצבי סיכון גבוהה יותר, ודמי הטיפול מצטברים. זה כמו לכבות שריפה קטנה עם בנזין, זה אולי נראה כמו פתרון, אבל התוצאה הרסנית.
ברגע שאתה לוקח עוד ועוד הלוואות, אתה לא רק מעמיק את החובות, אלא גם יוצר התחייבויות קשיחות שמקשות על התאוששות. הבנק רואה אותך כיום בסיכון גבוה.
לדברי אחד שיצא מזה:
אל תחכה לבנק שיציל אותך או להלוואה שתציל אותך, זה רק קובר אותך עוד יותר למקום שאתה מנסה לצאת ממנו.
ההתחייבויות הללו מגבילות את יכולת התמרון שלך. תחשוב על זה: אם חשבון הבנק שלך כבר עמוס בהלוואות, הבנקים לא יראו בעין יפה בקשות נוספות, ואפילו יחסמו אותך מאפשרויות אשראי אחרות. הדלתות נסגרות. ההלוואה הבאה, שהייתה יכולה אולי לעזור באמת במינוף נכון, כבר לא תהיה זמינה לך.
האמת, זה מעגל קסמים שלילי.
אתה זקוק לשינוי יסודי בגישה.
* לא עוד הלוואות תחת לחץ.
* כן, חשיבה יצירתית לייצור הכנסה.
* לא, להתבסס על חסדי הבנק.
* כן, להסתמך על היכולות שלך.
שוק האשראי בישראל עמוס בהצעות, ואנשים רבים פונים לבנקים כפתרון ראשון לכל קושי כלכלי. אבל מה קורה כשדלתות הבנק נסגרות, ואתם נתקלים ב"לא" מוחלט? במצב כזה, רבים מרגישים שהם נחסמו מכל כיוון.
אני אומר לכם: דווקא כאן מתחילה נקודת המפנה האמיתית.
המעבר מתלות בנקאית מוחלטת לעצמאות כלכלית אישית הוא קריטי. במקום לחפש הלוואה נוספת שרק תעמיק את הבור, עליכם לשנות את הפרספקטיבה. תפסיקו לצפות שהבנק יציל אתכם, או שאיזו הלוואה תפתיע ותהפוך את הקערה על פיה. זה רק קובר אתכם עמוק יותר בתוך הבעיה, במקום ממנה אתם מנסים לצאת.
האמת היא פשוטה.
הפתרון נמצא דווקא בתוככם. כשאנחנו מפסיקים להסתמך על גורמים חיצוניים ומתחילים להאמין ביכולותינו, אנחנו מגלים שקיימים פתרונות יצירתיים ומדהימים לכל מצב. החשיבה היצירתית היא כלי עוצמתי להתמודדות עם קשיים עם בנקים, ועם כל אתגר פיננסי אחר. במקום להתמקד בבעיה, התמקדו בפתרון.
איך עושים את זה בפועל?
זה דורש עבודה קשה ויוזמה, אבל זה הכיוון היחיד שמביא לתוצאות אמיתיות. כשאתה מתחיל לייצר כסף מתוך יוזמה אישית, אתה מגלה עוצמה חדשה. לכן, במקום לחפש הלוואה, קחו רגע, תנשמו עמוק, וחשבו, איך אני מייצר כסף? איזו יוזמה חדשה אני יכול להתחיל היום? זה כל מה שאתם צריכים.
שוק ההלוואות בישראל מלא עד אפס מקום, כולם מציעים פתרונות מהירים. אבל כשאתם מתמודדים עם קשיים עם בנקים, הגישה צריכה להיות שונה לגמרי. במקום עוד התחייבות, כאן מדברים על יצירת ערך אמיתי.
רבים מוצאים את עצמם במלכודת החובות, וחושבים שהלוואה נוספת היא התשובה. אבל זהו מעגל קסמים מסוכן, שרק דוחף אתכם עמוק יותר לתוך הביצה. הפתרון האמיתי טמון בשינוי פאראדיגמה: עזבו את הבנקים, התחילו לחשוב איך אתם מייצרים כסף.
האמת, אני אומר לך, יציאה ממצבי חובות מתחילה בתוכנית פעולה ברורה, לא בתוספת נטל. זה לא קשור למזל או לקשרים. זה קשור אך ורק ליכולת שלכם לייצר.
זה דורש אומץ ויצירתיות, אבל זה אפשרי. מניסיוני, ברגע שמפסיקים לחכות לישועה מבחוץ ומתחילים להסתמך על עצמנו, קורים דברים מדהימים. אל תחכה שהבנק יציל אותך.
איך עושים את זה? מתחילים בחיפוש הזדמנויות ליצירת הכנסה חדשה. זה יכול להיות מיזם קטן, שירות ייחודי, או ניצול כישרון קיים. כל מה שצריך זו טיפת יצירתיות ונכונות להפשיל שרוולים.
כפי שמסביר אלעד הדר, יועץ עסקי עם ניסיון רב, "בשביל לייצר כסף צריך יוזמה ועבודה קשה. זה הכל. לא צריך יותר מזה". הדבר החשוב הוא לא לפחד לנסות, ללמוד מהטעויות ולהתמיד. ההצלחה לא מגיעה ביום אחד, אבל היא מגיעה למי שמוכן לעבוד בשבילה.
רוב האנשים מחפשים קיצורי דרך. אתה מחפש פתרונות יצירתיים.
רובם נשענים על בנקים. אתה נשען על עצמך.
כשהבנק סוגר את הדלתות, והמצב הכלכלי נראה חסר מוצא, הטעות הגדולה ביותר היא לנסות לקחת עוד הלוואה. זו לא גלגל הצלה. זה בור עמוק יותר. הפתרון האמיתי טמון בתוכך, ביכולת לייצר כסף ולהסתמך על עצמך.
זה מתחיל בזיהוי היכולות שלך. אילו כישורים יש לך? במה אתה טוב? אילו משאבים נמצאים כבר ברשותך, גם אם הם לא נראים קשורים ישירות לכסף? אולי זה ידע ספציפי, קשרים, או אפילו ציוד שפשוט יושב בצד. האמת, הרבה פעמים אנחנו לא רואים את מה שברור לנו.
לאחר מכן, בונים תוכנית פעולה מוגדרת. בלי סחבת, בלי סיפורים.
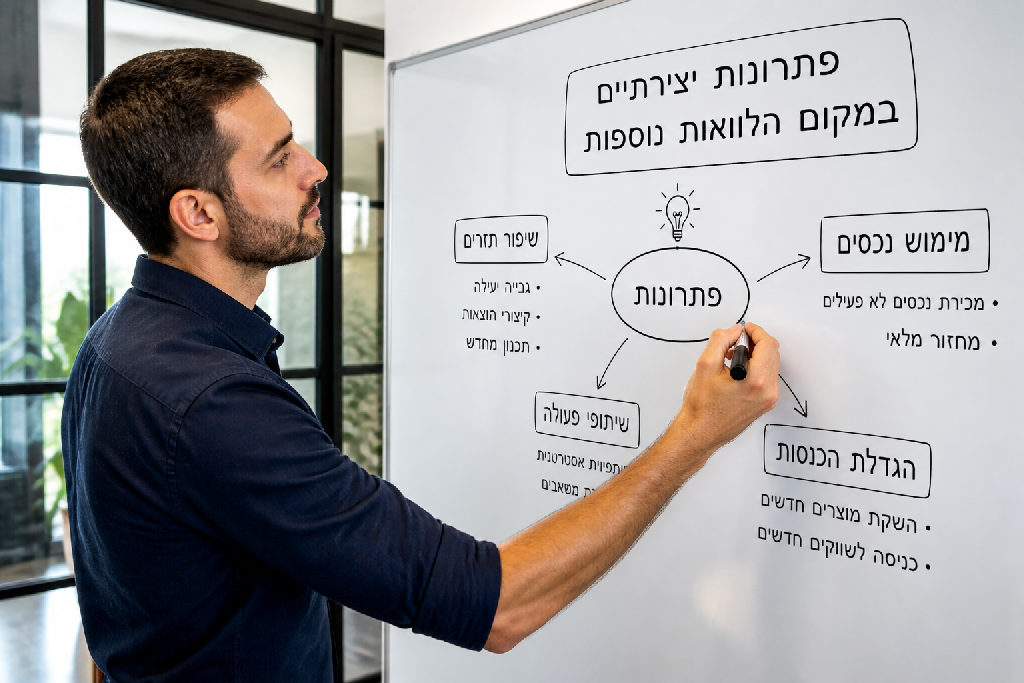
האופן שבו אנו מתמודדים עם קשיים עם בנקים דורש חשיבה מחוץ לקופסה. תחשוב יצירתי. במקום לחפש "עוד הלוואה", שב, ונסה למצוא דרכים חדשות להרוויח.
רוב האנשים מחפשים פתרונות קונבנציונליים.
אתה צריך לחשוב אחרת.
זה לא חייב להיות עסק ענק. זו יכולה להיות עבודת פרילנס קטנה, מכירה של דברים שאינם בשימוש, או ניצול ידע נשכח. העיקר להתחיל לפעול ולייצר תזרים מזומנים, במקום לשקוע בעוד התחייבויות שרק יכבידו.
שוק הבנקים בישראל יכול להרגיש לפעמים כמו מבוך סגור, עם דלתות שנטרקות אחת אחרי השנייה ברגעים הכי קריטיים. ההרגשה ש"חסמו אותי מכל מקום" מוכרת לרבים. אבל האמת? דווקא שם, כשהמצב נראה גרוע מאי פעם, טמונה ההזדמנות האמיתית לשינוי עמוק. אל תחפש את הישועה בהלוואה נוספת. זו מלכודת.
כשנתקלים בקשיים עם בנקים, התגובה האינסטינקטיבית היא לחפש פתרונות מהירים מבחוץ. אבל זו בדיוק הנקודה שבה צריך לעצור. ההתנתקות מהתלות החיצונית הזו היא קריטית. הלוואה נוספת לא "תציל" אותך, היא רק תקבור אותך עמוק יותר בחול הטובעני של התחייבויות. במקום לחכות שהבנק יבוא ויחלץ אותך, שהרי זה לא יקרה, אתה חייב להתחיל להסתמך על עצמך.
העצמה אישית היא המפתח. זה הרגע לגלות את "האריה שבך", כפי שרבים קוראים לזה. תשב ותחשוב: איך אתה מייצר כסף? זה לא דורש קסמים, אלא יוזמה ועבודה קשה. לפעמים כל מה שצריך זה טיפה יצירתיות.
אני אומר לך, יש פתרונות מדהימים שם בחוץ, אבל הם לא יגיעו מהבנק. הם יגיעו ממך. בחר באופטימיות פעילה, פעל במקום לדאוג. זו הדרך האמיתית החוצה מהמשבר. אל תתייאש, תשקיע בעצמך וביכולות שלך.
אם אתה מחפש עוד הלוואה שתדחוף אותך עמוק יותר, יש המון כאלה. אם אתה מחפש את הדרך לצאת אחת ולתמיד מקשיים עם בנקים ולהתחיל לייצר לעצמך עתיד כלכלי יציב, הגיע הזמן שתגלה את הכוח שלך.