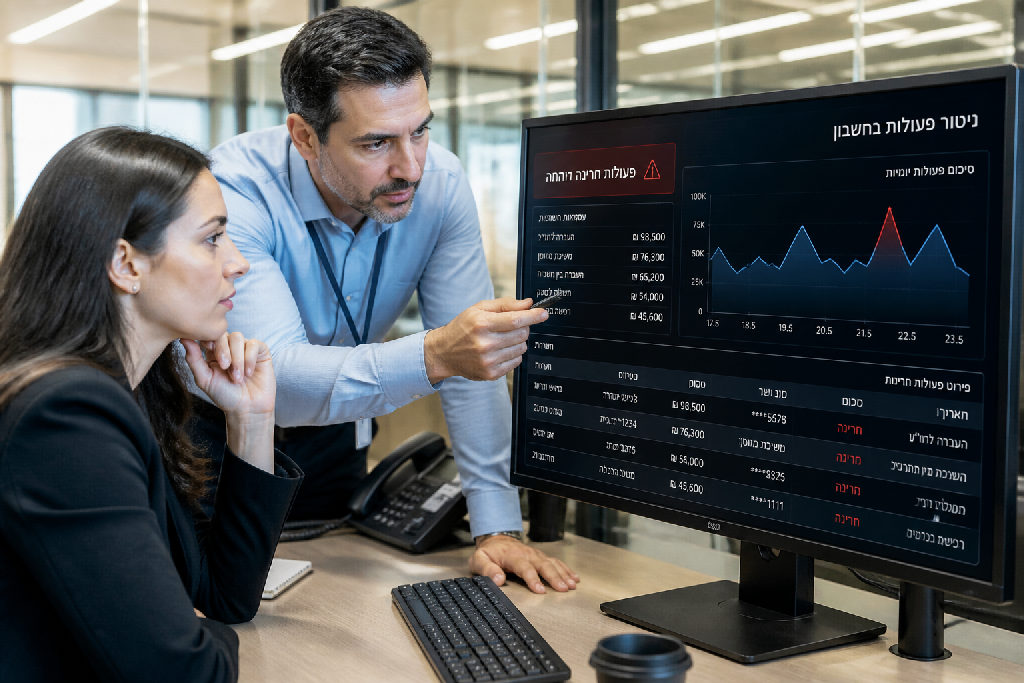
שוק הייעוץ הפיננסי בישראל מלא עד אפס מקום בהבטחות ל"טריקים" ו"קיצורי דרך". אבל כשזה נוגע לכסף שלכם מול הרשויות, יש כאן משהו אחר לגמרי. במקום לחפש איך לחמוק, כאן מדברים על איך להימנע מראש מפעולות חשבון חריגות.
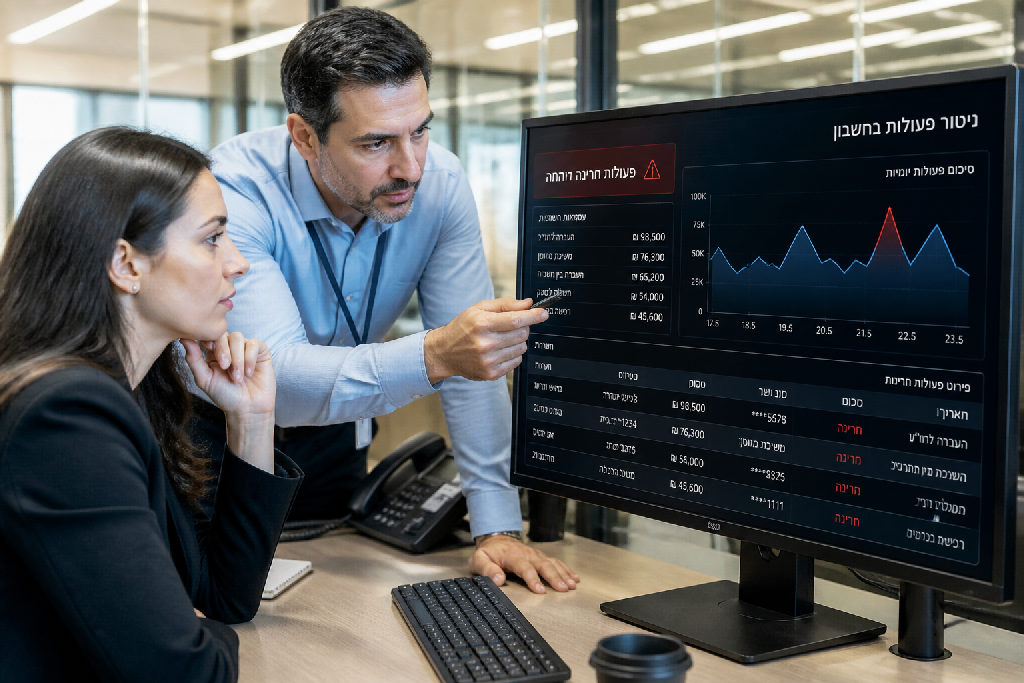
העולם הבנקאי של היום כבר לא נשען רק על שיקול דעת אנושי. בנקים רבים מפעילים מערכות בינה מלאכותית מתקדמות שמנטרות כל פעולה ופעולה בחשבון. המערכות הללו לומדות את דפוסי ההתנהגות הפיננסיים שלך, והן יודעות היטב מה נחשב לפעילות "נורמלית" עבורך ומה חורג מהשגרה.
אין כאן פקיד שזוכר בעל פה את ההיסטוריה שלך. הבינה המלאכותית היא זו שמבצעת את הבדיקה. היא מסוגלת לזהות במהירות פעולות חשבון חריגות, כאלה שלא תואמות את הפרופיל הפיננסי שלך.
פעם, אולי פקיד היה צריך לשים לב לשינוי. היום המערכת עושה את זה.
איך זה עובד בפועל?
אם אתה שכיר, לדוגמה, סביר להניח שאתה מפקיד משכורת פעם בחודש. אם פתאום אתה מתחיל להפקיד כספים, נניח ארבע או חמש פעמים בחודש, בסכומים של אלפים בודדים, הבינה המלאכותית תזהה את זה מיד. זה קופץ לה.
ההבדל בין עבר להווה משמעותי.
היא מצליחה לזהות שוני משמעותי גם אם מדובר על העברה של סכום גדול באופן חריג עבורך. אם ההכנסה הממוצעת שלך היא עשרת אלפים שקלים בחודש, ופתאום אתה מבצע העברה של ארבעים אלף, זה נחשב לסטייה מהנורמה. כל ה"טריקים" לנסות להערים על המערכת הם מיותרים. הפרופיל הפיננסי האישי שלך הוא המפתח. הוא מה שקובע אם פעולה מסוימת תזוהה כחשודה. אם תעבוד ישר, לא תצטרך לדאוג מכלום.
אני אומר לך, השקיפות היא הדרך הטובה ביותר.
רבים שואלים את עצמם האם הפקדות תכופות, כמו ארבע או חמש פעמים בחודש, של סכומים הנעים בין ארבעה לשבעה אלף שקלים, יעוררו את תשומת לבן של רשויות המס או יחידות ההלבנת הון. התשובה, כמו תמיד, מורכבת מגוון פרמטרים שונים.
היום, המערכות הבנקאיות כבר לא מסתמכות על פקיד שזוכר את היסטוריית החשבון שלך. בינה מלאכותית מפקחת על הכל. היא יודעת בדיוק מהו פרופיל הפעילות הרגיל שלך. כל חריגה ממנו, קטנה ככל שתהיה, עשויה להדליק נורה אדומה.
הפקדות תכופות, במיוחד אם הן אינן עולות בקנה אחד עם אופי ההכנסה שלך, יכולות להיתפס כדגל אדום. חשבו על זה: אם אתה שכיר, המשכורת שלך לרוב נכנסת פעם בחודש. מה קורה כשפתאום אתה מפקיד שבע פעמים בחודש? זה קופץ במערכת.
יש הבדל מהותי בין פרופיל שכיר לפרופיל עצמאי. אצל עצמאי, תזרים הפקדות תכוף הוא לגיטימי וצפוי בהתאם לאופי העסק. אצל שכיר, פתאום פעולות חשבון חריגות כאלו יסומנו מיידית.
גם גובה הסכומים משחק תפקיד. אדם שהכנסתו הרגילה היא 10,000 ש"ח ומבצע העברה של 40,000 ש"ח, יתפוס מיד את עיניה של המערכת. זו פעולה יוצאת דופן. היא פשוט לא מתאימה לפרופיל. כל ה"טריקים" לנסות ולהתחמק מפיקוח הם מיותרים לחלוטין. אל תחשבו לרגע שאפשר לעבוד על המערכת.
אני אומר לך, עבודה ישרה היא הדרך הנכונה. היא גם הדרך היחידה שלא תגרום לך לדאוג.
פשוט תעבדו ישר.
כולנו מבצעים פעולות בחשבון, אבל מה קורה כשפתאום דפוסי הפעילות משתנים בצורה קיצונית? זו בדיוק הנקודה שבה נורות אדומות מתחילות להידלק. בנקים ומוסדות פיננסיים כבר מזמן לא מסתמכים רק על "עין אנושית". מערכות בינה מלאכותית מתקדמות עוקבות אחר כל צעד, לומדות את ההרגלים שלך ומתריעות על כל סטייה מהנורמה.
אם אתה שכיר שמפקיד משכורת קבועה פעם בחודש, ופתאום אתה מבצע ארבע או חמש הפקדות צ'קים בסכומים שונים מדי חודש, המערכת תזהה זאת. זה לא אומר שאתה עושה משהו לא בסדר, אבל זה בהחלט חריג. המערכת מחפשת התאמה בין ההכנסה המוצהרת שלך לבין היקף הפעילות הפיננסית בפועל. חוסר התאמה בולט עלול לסווג את הפעילות שלך כ"פעולות חשבון חריגות".
מה קורה כשסכומים גדולים משמעותית מהממוצע עוברים בחשבון?
אלו הן דוגמאות למצבים שבהם המערכות עלולות לסמן את החשבון שלך. האמת? הן עושות את זה באופן אוטומטי.
הדברים האלה פשוט קופצים למערכת.
השלכות של העברות פתאומיות או בלתי מוסברות יכולות להיות לא נעימות, החל מבקשת הסברים מהבנק ועד לדיווח לרשויות. לכן, כל אותם "טריקים" לנסות ולהתחמק ממעקב הם מיותרים לחלוטין ואף מסוכנים. הדרך הפשוטה והבטוחה ביותר היא לעבוד בצורה ישרה ושקופה. כאשר הפעולות שלך תואמות את מקורות הכספים ואת הפעילות העסקית או האישית שלך, אין לך מה לדאוג.
אם אתה מחפש פתרונות יצירתיים "לעקוף את המערכת", יש המון מידע שגוי ברשת. אם אתה רוצה שקט נפשי ופעילות פיננסית חלקה, הדרך הנכונה היא לעבוד ישר, ולא תצטרכו לדווח עליכם.
כולנו רוצים לשמור על חשבון בנק תקין, נקי מכל חשד. אבל מה קורה כשפעולות שגרתיות לכאורה בחשבון שלנו מעלות סימני שאלה אצל הבנק? כאן נכנס לתמונה המושג "דיווח סובייקטיבי", והוא שונה ממה שאנשים רבים חושבים.
דיווח סובייקטיבי הוא דיווח ייזום של הבנק לרשויות על פעילות חשודה, לא בגלל כלל אוטומטי, אלא כי משהו בהתנהלות החשבון נראה חריג. הבנק, על פי חוקי איסור הלבנת הון ומניעת העלמות מס, מחויב לפקח על הפעולות. זה לא פקיד שמחליט על דעת עצמו; זו בינה מלאכותית מתוחכמת.
מניסיוני, המערכות האלה לומדות את פרופיל הפעילות הרגיל שלך. אם אתה שכיר שמקבל משכורת קבועה פעם בחודש, ופתאום מופיעות שבע הפקדות צ'קים קטנות במהלך החודש, המערכת תזהה פעולות חשבון חריגות. אם ההכנסה הממוצעת שלך היא 10,000 ש"ח ובפתאומיות אתה מעביר 40,000 ש"ח, זה יקפוץ מיד.
זה ההבדל המהותי:
ההשלכות של דיווח כזה יכולות להיות לא נעימות בכלל. הוא עלול להוביל לחקירה על ידי רשויות המס או יחידות איסור הלבנת הון, וזה בהחלט משהו שכולם רוצים להימנע ממנו. המסר פשוט: תעשו פעולות ישרות ושקופות, ולא תצטרכו לדאוג מכלום.
הבנקים של היום הם לא מה שהיו פעם. במקום פקיד שמכיר אותך, בינה מלאכותית מתוחכמת עוקבת אחרי כל תנועה בחשבון. היא לומדת את הפעילות הרגילה שלך ומזהה מיד כל סטייה.
אם אתה שכיר עם משכורת קבועה, והמערכת רגילה להפקדה אחת בחודש, פתאום ארבע או חמש הפקדות של אלפי שקלים יכולות להרים דגל אדום. זה אומר דיווחים נקודתיים, וזו כבר לא החלטה של פקיד עם זיכרון אנושי.
המערכות האלו לא סלחניות. הן פשוט מזהות פעולות חשבון חריגות.
איך נמנעים מכך? פועלים בשקיפות.
* לא משחקים "חתול ועכבר".
* כן מתעדים כל פעולה.
* לא מבצעים פיצול הפקדות או העברות.
* כן דואגים שההסבר לפעולה יהיה ברור וזמין.
האמת, אין טעם לנסות "להתחכם". הבנקים רואים הכל. אם אתה רגיל להכנסה של 10,000 ש"ח ופתאום מופיעה העברה של 40,000 ש"ח, זה יקפוץ להם. בלי שום ספק.
הגישה הנכונה היא פשוטה: תעבוד ישר.
זה אומר להכין את עצמך מראש לכל בדיקה. תיעוד מסודר של מקורות הכסף וייעודם, ואם מדובר בעסק, הקפדה על ניהול ספרים תקין. כל טריק שנועד "להסתיר" או "לבלבל" את המערכת, בסופו של דבר רק יסבך אותך.
השוק הפיננסי בישראל משתנה בקצב מסחרר. המערכות הבנקאיות, שהיו פעם מבוססות על שיקול דעת אנושי, פועלות היום על טייס אוטומטי. בינה מלאכותית עוקבת אחרי כל פעולה, ומזהה דפוסים.
במקום לנסות "לעקוף" את המערכת, עדיף להבין איך היא פועלת. כשאתה מבצע פעולות חשבון חריגות, כמו הפקדות תכופות בסכומים דומים או העברות גדולות שאינן תואמות את פרופיל ההכנסות שלך, זה קופץ מיד. המערכת לא שואלת שאלות. היא פשוט מדווחת.
זו לא שאלה של אם ידווחו עליך, אלא מתי.
והאמת? זה לטובתך.
התנהלות פיננסית עקבית ושקופה היא הרבה יותר מאשר סתם ציות לחוקים. היא שקט נפשי. במקום לדאוג אם מישהו עוקב אחריך, אתה פשוט מתנהל נכון. אין טריקים ואין קיצורי דרך.
הבנקים לא מחפשים לדווח על לקוחות תמימים, אלא לזהות דפוסים חשודים. אם אתה שכיר, המשכורת שלך אמורה להיכנס פעם בחודש. אם אתה עצמאי, הפעילות העסקית שלך צריכה להשתקף בתזרים סביר. כששכיר מתחיל להפקיד צ'קים שבע פעמים בחודש, או אדם עם הכנסה מוצהרת של 10,000 ש"ח מעביר לפתע 40,000 ש"ח, זה מצית נורות אדומות.
השורה התחתונה כאן היא פשוטה. אם אתה מחפש דרכים יצירתיות לעקוף את החוקים או להסתיר מידע, יש מגוון רחב של פתרונות יקרים ומסוכנים. אם אתה מחפש שקט נפשי, ביטחון והתנהלות עסקית ופיננסית חפה מדאגות מיותרות, התנהלות ישרה ושקופה היא בדיוק מה שאתה צריך.
כשההחלטות נעשות מורכבות, תהליך ייעוץ עסקי מסודר עוזר לתרגם אותן לצעדים מעשיים.
אלעד הדר, יועץ עסקי, מצביע לרוב על אותה נקודת כשל בשלב הזה.