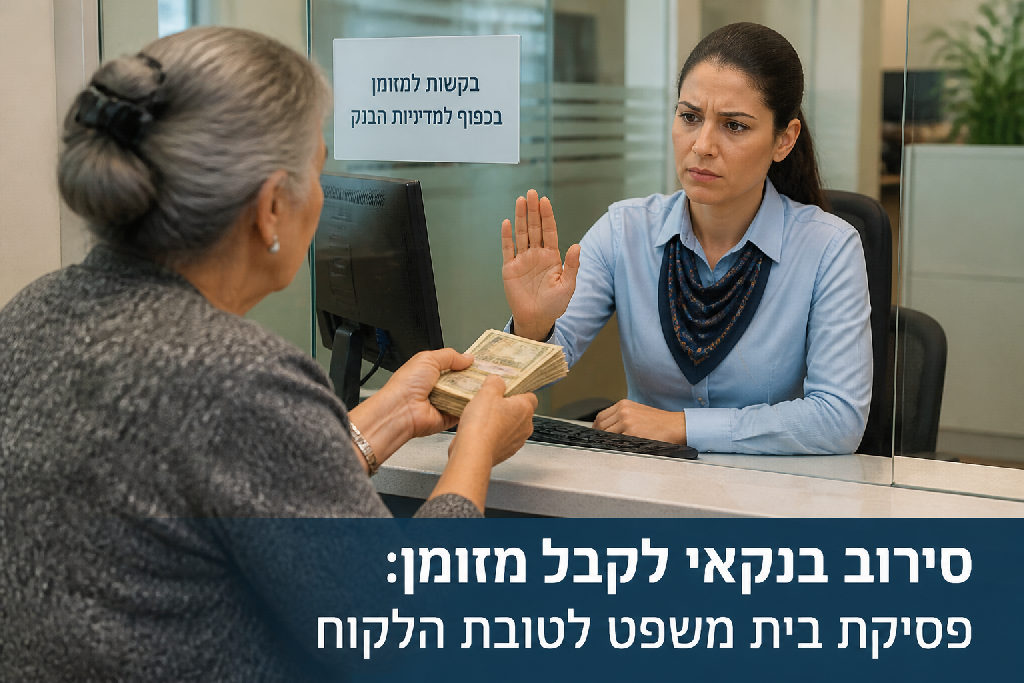
שוק הבנקאות בישראל נתפס כבלתי חדיר, עם נהלים ברורים ש"אין עליהם עוררין". אבל כשמדובר על סירוב בנקאי לקבל מזומן בסכומים גבוהים, התמונה משתנה באופן מפתיע.
שוק הבנקים בישראל עמוס בחוקים ותקנות. אבל מה שקרה לאחרונה עם לקוחה בנקאית מסוימת? זה משהו אחר לגמרי. במקום עוד דיון עקר, כאן מדברים על פסיקה תקדימית שיכולה לשנות את כללי המשחק.
זה התחיל עם אישה, מוכרת כבעלת קצבת ביטוח לאומי, שניהלה את חייה באופן יוצא דופן. במשך שנים, היא משכה את קצבתה במזומן ושמרה אותה אצלה בבית. סכום מצטבר לא קטן בכלל. כשבני משפחתה גילו את הסכום המדהים, 200 אלף שקלים במזומן, הם הבינו שצריך להפקיד את הכסף הזה בחשבון בנק, למען ביטחונה ויציבותה הכלכלית. צעד הגיוני. הכרחי, אפילו.
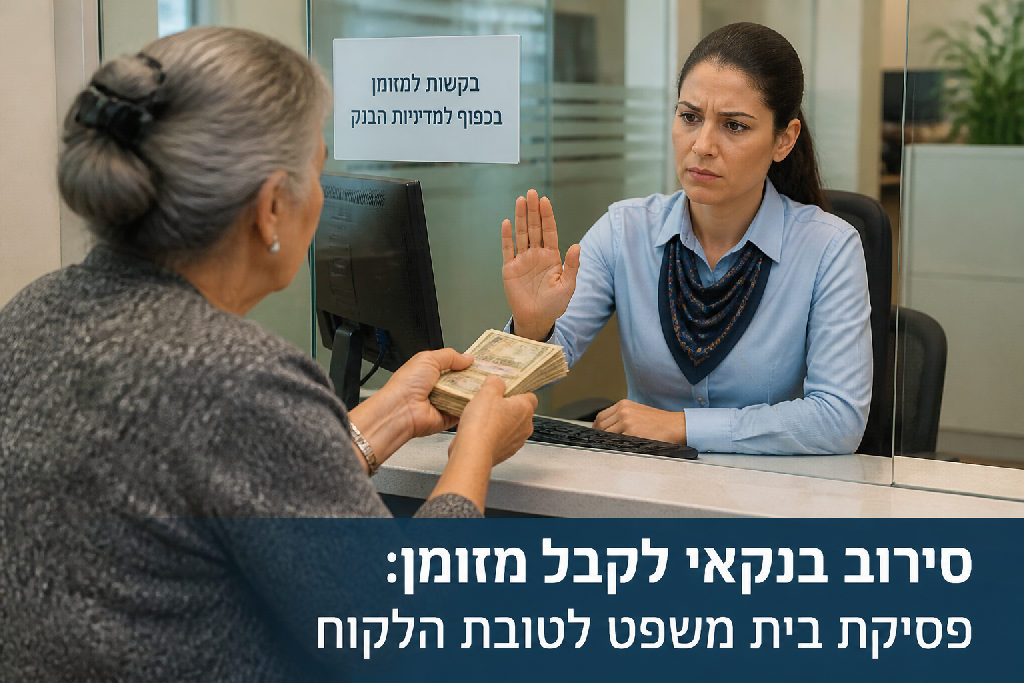
אלא שכאן מתחילה הבעיה: כשהגיעה לבנק עם הסכום העצום, קיבלה סירוב בנקאי לקבל מזומן. הבנק טען שאינו יכול לקבל את ההפקדה מכיוון שמקור הכספים לא ברור לו, למרות כל ההסברים שסיפקה. הוא פשוט לא הסכים לקבל את הכסף. נקודה.
הסירוב הזה, סרבן במיוחד, הותיר את הלקוחה ומשפחתה במבוי סתום. דמיין את זה: יש לך סכום כסף משמעותי, אתה רוצה להפקיד אותו במקום בטוח, והגורם שאמור לספק את השירות הבסיסי הזה, דוחה אותך. זה לא עניין של מה בכך. זה משפיע ישירות על הביטחון האישי והכלכלי. וגם על האמון במערכת.
היא פנתה לבית המשפט. שם, אחרי התדיינות, הקערה התהפכה.
המקרה שהסעיר לאחרונה את בתי המשפט חושף סיפור אנושי מורכב. במרכזו עומדת אישה שקיבלה במשך שנים קצבת ביטוח לאומי, על רקע מצבה הנפשי. זו הייתה שגרת חייה.
בניגוד לרובנו שמפקידים את הקצבה ישירות לחשבון ומנהלים את כספינו דרך הבנק, היא נהגה בצורה שונה לגמרי. היא משכה את קצבתה במזומן, שוב ושוב, חודש אחר חודש. לאורך תקופה ארוכה, היא צברה סכומי עתק. את הכסף היא שמרה אצלה, הרחק מהישג ידו של המוסד הבנקאי.
יום אחד, בני משפחתה גילו את הסיטואציה. הם הבינו שהצטבר אצלה סכום כסף עצום, וחששו. מתוך דאגה כנה, הם שכנעו אותה ללכת לבנק ולהפקיד את הכסף. זו הייתה החלטה חיונית, מתוך מחשבה על ביטחונה הכלכלי ועל ניהול נכון יותר של רכושה.
אני אומר לכם: כשזה קורה, אתה מבין את עומק הפער.
היא הגיעה עם 200 אלף שקלים במזומן. במקום קבלה והבנה, היא נתקלה בסירוב בנקאי לקבל מזומן. הבנק סירב להפקיד את הסכום הגדול, בטענה שאינו יודע את מקור הכסף. זה היה המצב שהוביל אותה היישר לפתחו של בית המשפט.
זה היה רגע מכונן עבורה, שבו האוטונומיה שלה נתקלה בחומת רגולציה.
שוק הבנקאות בישראל רווי רגולציה. במקרה הזה, כשלקוחה הגיעה עם 200 אלף שקלים במזומן, הבנק סירב להפקיד את הכסף. לטענתם, לא היה ברור מה מקור הכסף, מה שהעלה אצלם חשש ללבנת הון, נושא רגיש במיוחד בעולם הפיננסי.
הבנקים מחויבים על פי חוק לבחון את מקור הכספים של לקוחותיהם, במיוחד בסכומים גבוהים. זה מנגנון הגנה מפני פעילות לא חוקית. אבל איפה עובר הגבול? במקרה הזה, הלקוחה, קשישה המקבלת קצבת ביטוח לאומי, צברה את הסכום במשך שנים ארוכות במזומן. בני משפחתה, שגילו את ערימת הכסף, דרשו ממנה להפקיד אותו לבנק.
הבנק, מצדו, התבצר בעמדתו. הוא דרש הוכחות למקור הכסף, ולא השתכנע מהסברי הלקוחה ובני משפחתה. טענות הבנק התמקדו באפשרות של סירוב בנקאי לקבל מזומן במידה ואין תיעוד מספק או הסבר קונקרטי. בית המשפט בחן את הדברים לעומק.
השופט קבע חד משמעית:
מאחר והבנק לא יכל להציג דגלים אדומים שהיא מממנת ארגון טרור או שהכספים ממקור לא חוקי, היא לא צריכה באמת להסביר להם מאיפה הכסף, והם מחויבים לקבל את זה.
לא היו ראיות לאי-סדרים. לא נמצאו ממצאים המעידים על הלבנת הון או מימון טרור. הבנק פשוט לא הצליח להוכיח שהיה חשש אמיתי, מעבר לחשד עקרוני בלבד. זה מה שהכריע את הכף לטובת הלקוחה.
הפרשה הגיעה לבית המשפט, ושם נרשם ניצחון מובהק עבור הלקוחה. לא מדובר רק בניצחון אישי, אלא בפסיקה שיש לה משמעויות רחבות עבור כל מי שנתקל בסירוב בנקאי לקבל מזומן בהיקפים כאלה. הבנק לא רק נדרש לקבל את הכסף, אלא גם לשלם פיצויים.
השופט קבע באופן חד-משמעי כי גם כשהבנקים פועלים על פי חוק איסור הלבנת הון, ישנם גבולות ברורים לסמכויותיהם. אם הבנק לא מצליח להציג "דגלים אדומים" מבוססים, כלומר, הוכחות ממשיות או חשד סביר למקור לא חוקי של הכסף או למימון פעילות עוינת, הוא אינו יכול לסרב לקבל הפקדה.
"מאחר והבנק לא יכל להציג דגלים אדומים שהיא מממנת ארגון טרור או שהכספים ממקור לא חוקי, היא לא צריכה באמת להסביר להם מאיפה הכסף, והם מחויבים לקבל את זה."
פסיקה זו מציבה גבול חשוב. היא מאזנת בין הצורך הלגיטימי להילחם בהלבנת הון לבין זכותו של האזרח להפקיד כספים שמקורם לגיטימי, גם אם מדובר בסכום גבוה במזומן. הבנקים לא יכולים להשתמש בחוק זה כתירוץ גורף לדרוש הסברים אינסופיים על כל שקל ושקל. במקרים מסוימים, הלקוחות מוצאים עצמם בפני שוקת שבורה.
זהו תקדים משפטי משמעותי. הוא מחזק את עמדתם של אזרחים תמימים.
אני אומר לך, ההחלטה הזו מראה שוב שהחוק, גם אם נועד למטרה חשובה, צריך לשרת את האזרח, לא להפוך למכשול בירוקרטי בלתי עביר. מעכשיו, הבנקים יצטרכו לחשוב פעמיים לפני שהם מסרבים להפקיד כסף ללא הצדקה ממשית וברורה. זו חדשות מצוינות לכולנו.
פסק הדין המדובר יוצר הד חשוב, מעבר למקרה הספציפי. הוא מהווה מעין קו פרשת מים עבור הבנקים בישראל, שמורגלים לפעול תחת מטרייה רגולטורית הדוקה של איסור הלבנת הון. עד כה, נראה היה שהבנקים פועלים מתוך הנחה שיש להם יד חופשית לסרב לקבל מזומן במקרה של חשד קל, גם אם אינו מבוסס. הפסיקה הזו מחייבת אותם לבחון מחדש את מדיניותם.
האמת, זה שינוי כללים. הלקוח, במקרה הזה, יצא מחוזק. במקרים של סירוב בנקאי לקבל מזומן, הפסיקה מכריחה את הבנק לספק הסברים הגיוניים ומבוססים, ולא להסתפק בטענות כלליות על אי-ידיעת מקור הכסף.
מניסיוני, בנקים אוהבים ללכת על בטוח. הפעם, ה"בטוח" שלהם עלה להם ביוקר. כעת, נטל ההוכחה עובר אליהם. הם לא יכולים עוד להסתמך על תחושות בטן או על פרוטוקולים יבשים. הם נדרשים להוכיח חשד אמיתי, מבוסס ראיות קונקרטיות, לפני שהם מסרבים לאזרח להפקיד כספים.
הנה כמה השלכות מיידיות של פסק הדין על אופן פעולת הבנקים:
הבנק סירב להפקיד כסף? הוא צריך להסביר למה. בבירור. זה מחזק את מעמד הלקוח ומחזיר חלק מהכוח לידיים שלו. אני אומר לך, זה יאלץ אותם לחשוב פעמיים. זו לא רק פסיקה בודדת; זו קריאת השכמה.
שוק הבנקאות בישראל לא תמיד פועל לטובת האזרח. אבל הסיפור הזה? זה משהו אחר לגמרי. במקום עוד דיון עקר, כאן מדברים על פסיקה שמשנה כללים.
הפסיקה הזו היא הרבה יותר מעוד ניצחון קטן של אזרחית מול מוסד ענק. היא מהווה תקדים חשוב שמחדד את אחריות הבנקים. המקרה שבו נדחה סכום של 200 אלף שקלים במזומן, והסתיים בהפסד של הבנק, מזכיר לנו שיש גבול לסמכות. הבנק, במקרה הזה, לא הצליח להציג שום ראיה ל"דגל אדום" אמיתי, ולכן סירוב בנקאי לקבל מזומן במצב כזה, התברר כבלתי חוקי.
הבנקאות היא מערכת עם כוח רב, אבל יחד עם הכוח באה גם אחריות.
אחריות זו דורשת איזון עדין.
השופט קבע באופן חד וברור שהאזרחית לא נדרשת להסביר את מקור הכסף אם אין חשד סביר ומבוסס לפעילות פלילית. זה משחרר אותנו, הלקוחות, מנטל הוכחה מיותר ומעניק לנו הגנה חשובה.
הפסיקה היא תזכורת חדה: אתם, הלקוחות, אינכם צד חלש שמוכרח לקבל כל החלטה. עמדו על הזכויות שלכם. למדו אותן. אל תחששו להתעמת כשאתם יודעים שאתם צודקים. זה לא רק עניין של כסף, זה עניין של עיקרון.
אם אתה מחפש בנק שיודע רק לנהל חשבונות, יש המון כאלה.
אם אתה מחפש בנק שיודע שיש לו אחריות כלפיך ושהוא לא יכול לסרב סתם, הפסיקה הזו היא בדיוק מה שאתה צריך לזכור.
מי שרוצה לעשות סדר במספרים לפני ההחלטה הבאה, כדאי שישקול ייעוץ לעסקים.
אלעד הדר, יועץ עסקי, מצביע לרוב על אותה נקודת כשל בשלב הזה.