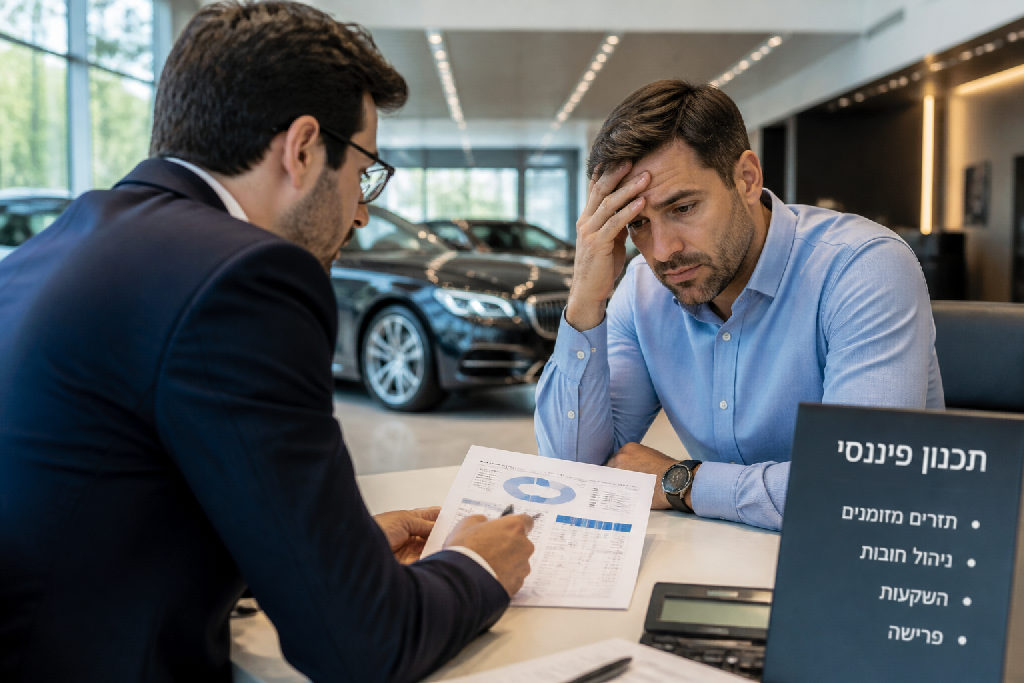
שוק היוקרה הישראלי מלא בוילות מפוארות ומרצדסים חדשים. אבל מאחורי המראה המבריק הזה? המציאות קצת יותר מורכבת. כאן מדברים לא על "כמה יש", אלא על היעדר בסיסי של ניהול כספים נכון.
שוק הנדל"ן היוקרתי בישראל משגשג, ונדמה שכל וילה רביעית מצויה לצד מרצדס נוצצת. מאיפה כל הכסף הזה? אתה רואה סביבך נכסים יקרים, רכבי פאר, וקשה לך שלא לתהות איך כולם מגיעים לכך.
האמת היא מורכבת הרבה יותר. הרבה מאוד אנשים חיים בסרט שנוצר על ידי סממני סטטוס חיצוניים. מגיעים אלי בעלי עסקים שמגלגלים מחזורים של מיליונים, אבל בפועל נשאר להם 15,000 שקלים בחודש נטו, ולעיתים קרובות גם זה לא.
זו לא תמיד הון שחור, כמו שאוהבים לחשוב. רחוק מכך. זו לרוב אשליה.
התרבות המודרנית, עם הרשתות החברתיות שמציגות חיים מושלמים, רק מחמירה את המצב. זה יוצר תפיסה מוטעית כאילו כולם עשירים, ומי שלא, כנראה פספס משהו. בפועל, רבים נאבקים. כל בעיה קטנה וכל הוצאה בלתי צפויה, מערערת להם את הקרקע מתחת לרגליים. זה מתבטא גם בכך שבני ובנות זוג נאלצים לעבוד בעבודות נוספות כדי לסגור את החודש, רק כדי לקיים את מראית העין.
אתה שם לב יותר לוילת היוקרה או למרצדס המבריקה שחונה בחניה, מאשר למאות הדירות הרגילות והמכוניות המשפחתיות שחולפות בכביש. ניהול כספים נכון הוא המפתח.
"הרבה אנשים חיים בסרט. מגיעים אליי, וכן הם מושכים 15,000 שקלים או מרוויחים 15,000 שקלים, ומפוצצים בהלוואות עד לכאן."
שוק רכבי היוקרה והנדל"ן בישראל פורח, אבל לא תמיד מדובר בהון עצמי גבוה או ברווחים מפתיעים. רבים נוטים לחשוב שמאחורי כל וילה מפוארת או מרצדס נוצצת עומד "מון כסף בשחור". האמת? היא לרוב הרבה יותר פשוטה, וגם הרבה יותר מסוכנת.
השורה התחתונה היא שאנשים רבים חיים בסרט. הם אולי מושכים 15,000 שקלים בחודש, בין אם כשכירים או כבעלי עסק, אבל הבנקים רואים אותם ככאלה שיכולים להחזיר הלוואות עתק. וכך, הם מפוצצים במינוף.
הבעיה מחריפה כשמדובר במשכנתאות ארוכות טווח. בית חלומות יפהפה הופך לעול של תשלומים ל-30 שנה. כל תקלה קטנה, כל הוצאה בלתי צפויה, תיקון רכב, טיפול שיניים דחוף, ירידה בהכנסה, פשוט מרסקת את התקציב.
המצב הזה דוחף לא פעם את בני הזוג לעבודה נוספת, רק כדי לכסות את החובות.
"על הבית יש להם תשלומים ל-30 שנה, ואחר כך כל בעיה הכי קטנה הם בקושי עומדים בהוצאות."
כשאין ניהול כספים נכון, תמונת המצב הכלכלית רחוקה מהפאסדה הנוצצת. רוב האנשים שאתה פוגש עם מרצדס לא באמת מרוויחים מספיק כדי לממן אותה בקלות. נראה שיש הרבה, אבל הרוב אלו רק קליפות.
שוק העסקים בישראל עמוס בסיפורי הצלחה מרשימים. עסקים מגלגלים מיליונים. ואז, כשמגיעים לשורה התחתונה, נשאר להם 15,000 שקלים בחודש. זה קצת אחרת לגמרי.
רבים רואים וילות מפוארות ומרצדסים חדשים, ותוהים: מאיפה כל הכסף הזה? האמת, התמונה הרבה יותר מורכבת ממה שנדמה. זה לא תמיד קשור להכנסות עתק, ולפעמים גם לא לכסף "שחור", למרות שגם מקרים כאלה קיימים.
הרבה אנשים חיים בסרט. מגיעים עם הכנסה של 15,000 שקלים בחודש, ומפוצצים בהלוואות. הבית משועבד לעשרות שנים. הרכב בכלל לא שלהם.
"הרבה אנשים חיים בסרט. מגיעים אליי, וכן הם מושכים 15,000 שקלים או מרוויחים 15,00ם שקלים, ומפוצצים בהלוואות עד לכאן."
האבחנה הזו חשובה. כשמגיע משבר קטן, הם מתקשים לעמוד בתשלומים. בן או בת הזוג נאלצים לעבוד בעבודה נוספת רק כדי לסגור את החודש. זה מה שקורה כשאין ניהול כספים נכון. זה לא רק כמה אתה מכניס, אלא כמה נשאר לך בסוף החודש אחרי הכל.
אז מה עושים? מתחילים בתכנון קפדני. בונים רזרבות, יוצרים קרן חירום. אלה דברים קריטיים, ורבים פשוט מדלגים עליהם.
הכנסה גבוהה היא רק ההתחלה. הנתונים מראים שאחוזי ההצלחה בניהול עושר לטווח ארוך קשורים קשר ישיר ליכולת לתכנן קדימה, ולא רק להרוויח הרבה.
שוק המכוניות היוקרתיות והוילות המפוארות בישראל מלא עד אפס מקום, כך נראה לעיתים. אבל כשמדובר באנשים עם "מרצדס בוילות", זה משהו אחר לגמרי. במקום מיתוסים וקנאה, כאן מדברים על המציאות הכלכלית.
קל מאוד ליפול למלכודת של ההשוואה החברתית. אנחנו רואים רכב יוקרה חונה ליד הבית, או וילה מרשימה בשכונה, ומיד המחשבה רצה: "מאיפה כל הכסף?" האמת היא, שעיקר תשומת הלב שלנו נמשכת לסממני עושר בולטים. זו נטייה אנושית, להתמקד במה שנוצץ ובולט לעין, יותר מאשר ברוב הדומם והרגיל. רוב הדירות מסביב, רוב המכוניות שעל הכביש, הן לא אלה שנתפסות בעינינו כ"הצלחה". אנחנו רואים את המרצדס הבודדת ולא את מאות יונדאי וטויוטה שחולפות לידה.
הלחץ החברתי ל'הצליח' ולהציג שפע הוא עצום. רבים חיים בסרט, כפי שמסביר אלעד הדר. הם מושכים משכורות שנראות מכובדות, נאמר 15,000 שקלים, אבל מפוצצים בהלוואות עד מעל הראש. הרכב לא באמת שלהם, על הבית יש תשלומים ל-30 שנה קדימה, וכל בעיה קטנה הופכת לקריסה כלכלית מיידית. לרוב, אחד מבני הזוג גם עובד בעבודה נוספת רק כדי להחזיק את הראש מעל המים.
ההשלכות של ניסיון להדביק את הקצב של אחרים, בטח כשהקצב הזה הוא רק אשליה, הרסניות.
אני אומר לך, ניהול כספים נכון הוא המפתח. הוא מאפשר לבנות איתנות כלכלית אמיתית, במקום רק להציג אותה כלפי חוץ.
השורה התחתונה היא כזו: אם אתה מחפש את התשובה הקלה ל"מאיפה לכולם יש כסף?", יש המון תיאוריות קונספירציה. אם אתה מחפש להבין את המציאות שמאחורי ההצגה ולבנות עתיד כלכלי אמיתי, הסעיף הזה הוא בדיוק מה שאתה צריך.
קל מאוד להתבלבל מהזוהר שמסביב. וילות ענק, מרצדסים נוצצים, דירות יוקרה, זה נראה כאילו לכולם יש המון כסף, ורבים אכן חושבים כך. האמת היא שמאחורי לא מעט חזיתות מרשימות, מסתתרת מציאות פיננסית שברירית הרבה יותר. למעשה, לא מעט אנשים חיים בסוג של "סרט", מנהלים עסקים עם מחזורים גבוהים אך עם רווחים נמוכים מאוד שנאגרים לחובות.
מניסיוני, אני רואה זאת כל הזמן. בעלי עסקים שמרוויחים או מושכים לעצמם משכורת של 15,000 שקלים בחודש, אבל מפוצצים בהלוואות עד מעל הראש. הרכב אולי יוקרתי, אבל הוא במימון מלא. הבית? משועבד לבנק לעוד 30 שנה. מה קורה אז? כל בעיה קטנה, אפילו הוצאה לא צפויה של כמה אלפי שקלים, והם בקושי עומדים. הם לא מצליחים לתמרן.
זה מצב רגיש ביותר.
הצורך בגב כלכלי אמיתי הוא קריטי. כשאין כרית ביטחון, אין יכולת להתמודד עם הוצאות בלתי צפויות, וזה עלול לדרדר את המצב במהירות. לכן, לעיתים קרובות תמצאו גם את בני או בנות הזוג עובדים בעבודות נוספות, רק כדי לכסות את החובות ולשרוד. זו לא בהכרח צמיחה כלכלית. זו הישרדות.
כך נראה חוסר יציבות כלכלית מתמשכת:
ניהול כספים נכון הוא המפתח.
השקיפות היא נדירה. אנחנו רואים את המרצדס החונה מקדימה, ולא את עשרות המכוניות הפשוטות שנוסעות בכביש. לכן, זה רק נראה שיש הרבה. המציאות היא לרוב שונה מאוד.
שוק היוקרה בישראל מלא עד אפס מקום, עם וילות מפוארות ורכבי יוקרה בכל פינה. אבל ההבדל בין מה שרואים למה שקורה באמת? זה משהו אחר לגמרי. במקום להתפעל מהחזות החיצונית, כאן מדברים על ביצוע בשטח, על בסיס אמיתי.
האמת, אתה רואה את המרצדס החדשה או את הווילה המהממת, ושואל את עצמך מאיפה כל הכסף. אתה לא רואה את ערימות ההלוואות, את התשלומים ל-30 שנה או את העבודה השנייה של בן/בת הזוג. מניסיוני, הרבה מאוד אנשים חיים בסרט: הם מרוויחים, נאמר, 15,000 ש"ח בחודש, אבל מפוצצים בהתחייבויות עד מעל לראש.
השורה התחתונה היא לא כמה זה נראה יוקרתי, אלא כמה אתה יציב באמת. ביטחון כלכלי אמיתי לא מתבטא ברכב שחונה בחוץ, אלא ביכולת שלך לעמוד בהוצאות בלתי צפויות, בחיסכון לעתיד, וביכולת לישון בשקט בלילה. זה הבסיס החשוב באמת.
רוב האנשים רודפים אחרי תדמית.
אתה צריך לרדוף אחרי חופש כלכלי.
אם אתה מחפש איך להציג עושר, יש המון כאלה. אם אתה מחפש איך לבנות יציבות ועצמאות פיננסית אמיתית, גם אם זה אומר לדחות את המרצדס, זה בדיוק מה שאתה צריך.
הרבה אנשים חיים בסרט. מגיעים אליי, וכן הם מושכים 15,000 שקלים או מרוויחים 15,000 שקלים, ומפוצצים בהלוואות עד לכאן, ואחר כך צריכים להיות במצב שהרכב הוא לא שלהם, על הבית יש להם תשלומים ל-30 שנה, ואחר כך כל בעיה הכי קטנה הם בקושי עומדים בהוצאות.
לא מעט מהפערים האלה מתבררים דווקא בתוך ליווי עסקי צמוד לאורך זמן.