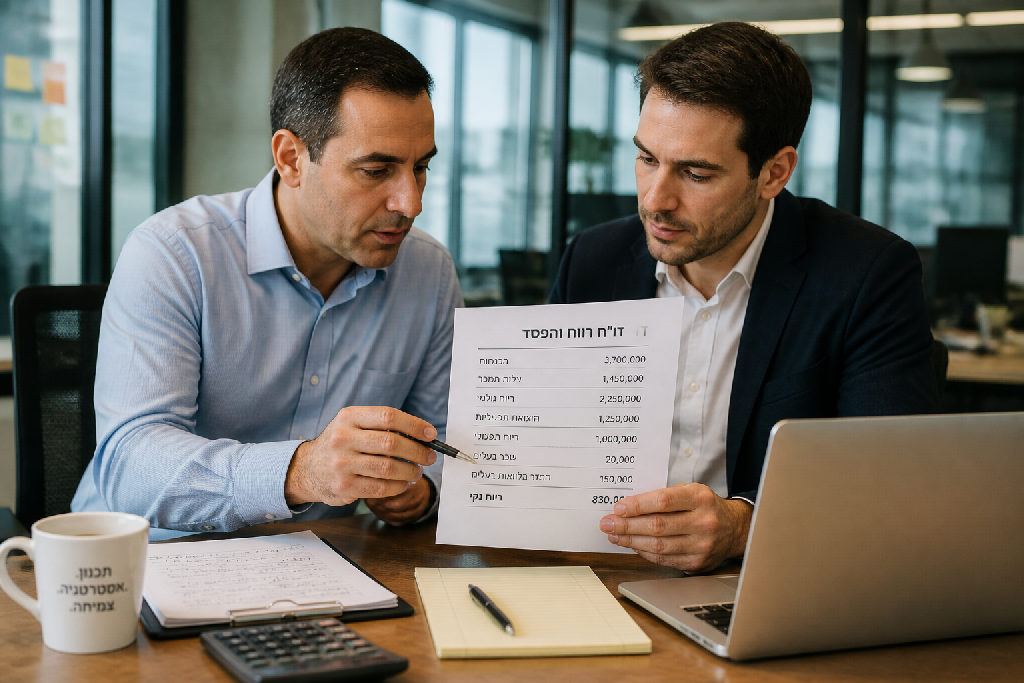
שוק החברות בישראל מלא בבעלי עסקים שמושכים משכורות עתק, זה ברור. אבל כשבעל חברה מושך רק 12 אלף שקלים ברוטו, זה כבר סיפור אחר לגמרי. הסיבה לא תמיד נובעת מחוסר הצלחה, אלא מתכנון חכם שכולל שימוש יעיל בהחזר הלוואת בעלים.
שוק החברות בע"מ בישראל מלא עד אפס מקום בהיצע וביזמות. אבל המשיכה המסתורית הזו של בעל חברה רק 12 אלף שקלים ברוטו? זה משהו אחר לגמרי. במקום להסתכל על דו"חות רווח והפסד נוצצים, אנחנו מדברים כאן על התנהלות יומיומית חכמה.
רבים מופתעים לגלות שבעלי חברות מצליחים, אלה שעומדים מאחורי עסקים עם מחזורים מרשימים, בוחרים למשוך לעצמם משכורת ברוטו נמוכה יחסית. עבור מי שרואה את החברה מבחוץ, זה פשוט לא מסתדר. איך אפשר לנהל עסק שמגלגל מיליונים ובמקביל למשוך לעצמך סכום שנשמע זעום, כמעט לא הגיוני, בהתחשב באחריות ובהשקעה?
האמת היא, שאני רואה את זה פעם אחר פעם: בעל עסק מושך 12 ברוטו, אולי מוסיף משכורת קטנה לבת הזוג, ופתאום הוא מוצא את עצמו עם 12 נטו למשק הבית. הצרכים הפיננסיים, לעומת זאת, הרבה יותר גבוהים. נגיד שאתם צריכים 20 אלף שקלים נטו כדי לחיות בנוחות. פתאום יש פער גדול. מאיפה באים שמונת אלפי השקלים החסרים הללו?
זה הרגע שבו הקסם מתחיל.
רוב האנשים חושבים שאם אתה בעל חברה, אתה פשוט צריך למשוך משכורת גבוהה.
הם לא מבינים שיש דרכים חכמות יותר.
כאן נכנס לתמונה תכנון מס אגרסיבי וחוקי לחלוטין. אם השקעת בהקמת החברה מיליון שקל למשל, בצורת הלוואת בעלים, אתה יכול להתחיל למשוך כספים אלה בחזרה. זו לא עוד משכורת. זו החזר הלוואת בעלים. הכסף הזה, שהוא למעשה השקעה אישית שלך בחברה, פטור ממס. בום. אתה משלים את ה-8,000 שקל החסרים, בלי מס נוסף, בלי דרמות. זה מה שנקרא, לעבוד חכם.
לא פעם, כשבעל עסק מושך משכורת נמוכה, זה מעלה תהיות. למה בעצם חברה מצליחה משלמת לבעליה סכומים שנראים קטנים כל כך? התשובה לרוב טמונה בכלי פיננסי חכם שנקרא "הלוואת בעלים".
בפשטות, הלוואת בעלים היא כסף שהבעלים (אתה!) השקיע בחברה עם הקמתה, או אפילו בהמשך דרכה. זה לא שכר עבור עבודה, וגם לא חלוקת רווחים (דיבידנד). זהו כסף שהחברה חייבת לך, כיוון שבעבר הוא היה שלך והעברת אותו אליה כדי לאפשר את הפעילות שלה.
הכלי הזה חשוב במיוחד לתכנון מס. במקום למשוך את כל הכסף כמשכורת, שעליה משלמים מס הכנסה וביטוח לאומי בשיעורים גבוהים, אפשר למשוך חלק כהחזר הלוואת בעלים. מניסיוני, זהו הבדל משמעותי.
הנה כמה נקודות שמבליטות את חשיבותה:
כלומר, כשאני רואה בעל עסק מושך 12 אלף ברוטו, אני מבין שייתכן מאוד שזו רק חלק מהתמונה. ייתכן שבמקביל הוא מושך כסף אחר, למשל כדי להשלים את ההכנסה נטו שלו ושל משפחתו. מדובר בתכנון פיננסי לגיטימי וחכם, שמטרתו להקטין את נטל המס הכללי ולשמור יותר כסף אצלכם, הבעלים.
לפעמים, כשאתה רואה בעל חברה מושך משכורת ברוטו נמוכה יחסית, כמו 12,000 ש"ח, זה נשמע מוזר. אתה חושב, בשביל מה כל ההשקעה והסיכון?. אבל יש מאחורי זה היגיון כלכלי ותכנוני מס חכם. זה לא סתם.
העניין הוא החזר הלוואת בעלים. במקרים רבים, כשמקימים חברה, הבעלים משקיעים כסף מכיסם הפרטי, זו למעשה הלוואה שהם נותנים לחברה. הכסף הזה נרשם בספרי החברה כהלוואת בעלים. ופה טמון הסוד לחיסכון משמעותי.
רוב האנשים לא מודעים לכך.
כאשר החברה מתחילה להרוויח, היא יכולה להחזיר לבעלים את הכסף שהושקע כהלוואה.
"הכסף שהם השקיעו, וכך לעשות תכנון מס נכון יותר ויעיל יותר."
החזר הלוואת בעלים פטור ממס הכנסה באופן מוחלט. מדוע? כי זה לא רווח חדש, אלא כסף שלך שמוחזר אליך. זה כסף שחזר הביתה.
בוא ניקח דוגמה מספרית כדי להבין את הכדאיות.
השקעה ראשונית: דמיין שהשקעת מיליון ש"ח בהקמת החברה.
צרכי המחיה החודשיים שלך הם 20,000 ש"ח נטו למשק הבית.
משכורת ברוטו: מתוך 12,000 ש"ח ברוטו שאתה מושך, אולי 4,500 ש"ח הולכים לבן/בת הזוג. נניח שסה"כ 12,000 ש"ח נטו מגיעים הביתה משתי המשכורות.
הפער: חסרים לכם 8,000 ש"ח לכיסוי ההוצאות.
הפתרון: במקום להעלות את המשכורת שלך ל-20,000 ש"ח ברוטו (מה שהיה מגדיל את נטל המס עליך ועל החברה משמעותית), החברה פשוט מחזירה לך 8,000 ש"ח כהחזר הלוואת בעלים.
אתה מקבל את הכסף שאתה צריך, ללא מסים נוספים. נטל המס על שכר עבודה הוא גבוה, וכולל מס הכנסה, ביטוח לאומי ובריאות. החזר הלוואת בעלים, לעומת זאת, עוקף את כל אלה. זה הופך את התזרים שלך להרבה יותר יעיל. ההבדל הוא עצום.
זו שאלה מצוינת, והתשובה טמונה לעיתים קרובות בתכנון מס נכון. בעלי חברות בע"מ רבים, במיוחד בתחילת הדרך או כאשר יש להם השקעות משמעותיות, בוחרים שלא למשוך משכורת גבוהה במיוחד. זה עשוי להיראות לא הגיוני במבט ראשון, הרי כולם רוצים לחיות טוב. אבל יש היגיון כלכלי עמוק מאחורי זה.
מעבר לסכום שכר מסוים, נכנסים לתמונה שיעורי מס שוליים גבוהים במיוחד על שכר עבודה. המשמעות היא שעל כל שקל נוסף שאתה מושך כמשכורת, חלק הולך וגדל ממנו נבלע במס הכנסה ובביטוח לאומי. לפתע, המשכורת הגבוהה שמשכת מתחילה להרגיש הרבה פחות אטרקטיבית. נקודת האל-חזור הזו, שבה כבר לא כלכלי למשוך שכר נוסף, משתנה מאדם לאדם אך היא קיימת כמעט תמיד.
אז מה האלטרנטיבות? ישנן כמה דרכים חכמות יותר למשוך כסף מהחברה, כאלה שמשאירות יותר כסף אצלך בכיס. הראשונה והנפוצה היא משיכה באמצעות דיבידנדים. דיבידנדים נהנים בדרך כלל משיעור מס נמוך יותר בהשוואה למס שולי על שכר גבוה, למרות שהם ממוסים לאחר שהחברה שילמה מס חברות. אלעד הדר מסביר כי יש יתרונות ברורים לשיטה הזו, במיוחד כשרווחי החברה עולים.
אבל יש אפשרות נוספת וקריטית: משיכת החזר הלוואת בעלים.
אם השקעתם כספים בהקמת החברה או במימונה השוטף, הכסף הזה נרשם כהלוואת בעלים. את הסכומים האלה אפשר למשוך בחזרה מהחברה, פטורים ממס, כהחזר הלוואה. זו הדרך היעילה ביותר לקבל חזרה את הכסף שהשקעתם בלי לשלם עליו מס נוסף. זו פעולה פשוטה, אבל היא מחייבת תכנון נכון וליווי וייעוץ עסקי מקצועי.
לפעמים, מה שחשוב זה לא כמה משכת ברוטו, אלא כמה נשאר לך נטו.
לפעמים, כשאתה רואה בעל חברה בע"מ שמושך משכורת ברוטו שנראית נמוכה, אתה תוהה: למה לו להתאמץ כל כך בשביל זה?. האמת היא, שמאחורי המספרים האלה עומד הרבה פעמים תכנון מס מתוחכם ומושכל, שנועד למקסם את הרווח הנקי שלך כבעל עסק. זה לא רק עניין של כמה כסף נכנס לחשבון. זה עניין של איך הוא נכנס.
ההחלטה על אופן משיכת הכספים מהחברה היא אישית מאוד. היא חייבת להתאים למצב הספציפי שלך, לצרכים הפיננסיים שלך בבית ובהשקעות, ולמטרות העסקיות קצרות וארוכות הטווח. מה שטוב לאחד, לא בהכרח טוב לאחר.
אני אומר לך, זה לא משחק ניחושים. אלו החלטות שיש להן השפעה ישירה על הכיס.
אז איך בוחרים?
השילוב הנכון בין האפשרויות הללו הוא המפתח. מניסיוני, יש הבדל עצום בין למשוך 12 ברוטו כמשכורת בלבד, לבין לשלב את זה עם החזר הלוואת בעלים של 8,000 ש"ח למשל. זה אומר שבמקום 12,000 ש"ח שמשלמים עליהם מס, אתה מושך סכום גבוה יותר שבחלקו פטור ממס. זה יכול להפוך 12,000 ש"ח ברוטו ל-12,000 ש"ח נטו ועוד תוספת. אתה מבין את הפער?
כדי לתכנן את הדברים בצורה מיטבית, אין קיצורי דרך. אתה חייב ליווי מקצועי צמוד של רואה חשבון או יועץ מס שמכיר את החברה שלך ואת המצב האישי שלך לעומק. הם יבנו עבורך את אסטרטגיית המשיכה המותאמת ביותר, וידאגו שאתה משלם בדיוק את מה שאתה חייב, ולא שקל אחד יותר.
זה לא מותרות. זו חובה.
אז הבנו, עסק מצליח לא נמדד רק בגובה המשכורת החודשית שהבעלים מושך לעצמו. יש כאן ראייה רחבה יותר, חכמה יותר, שתכליתה לייעל את תזרים המזומנים ולמזער חבות מס. זהו משחק של מספרים. והוא משחק לטובתכם.
האמת, רוב בעלי העסקים לא מכירים את המנגנון הזה. הם פשוט מושכים כמה שאפשר. אבל כפי שראינו, משיכת שכר נמוך בשילוב עם החזר הלוואת בעלים מאפשרת לכם להחזיר כסף שהושקע ללא מיסוי נוסף. זהו כסף שלכם שחוזר אליכם. וזה חשוב.
הגישה הזו לא רק מייצרת תזרים אופטימלי, אלא גם משפרת את יציבות העסק.
אז מה עושים עכשיו?
אל תנסו לעשות את זה לבד. יש כאן דקויות. רואה חשבון מנוסה ידע להתאים את האסטרטגיה הנכונה ביותר עבורכם, תוך התחשבות במבנה החברה ובצרכים האישיים שלכם. הוא יבנה עבורכם את המפה. וזו הדרך הכי טובה ללכת בה.
אם אתה מחפש סתם משכורת שמנה, יש המון יועצים שימליצו לך על זה. אם אתה מחפש אופטימיזציה פיננסית חכמה ויעילה, הבנת מנגנון החזר הלוואת בעלים זה בדיוק מה שאתה צריך.