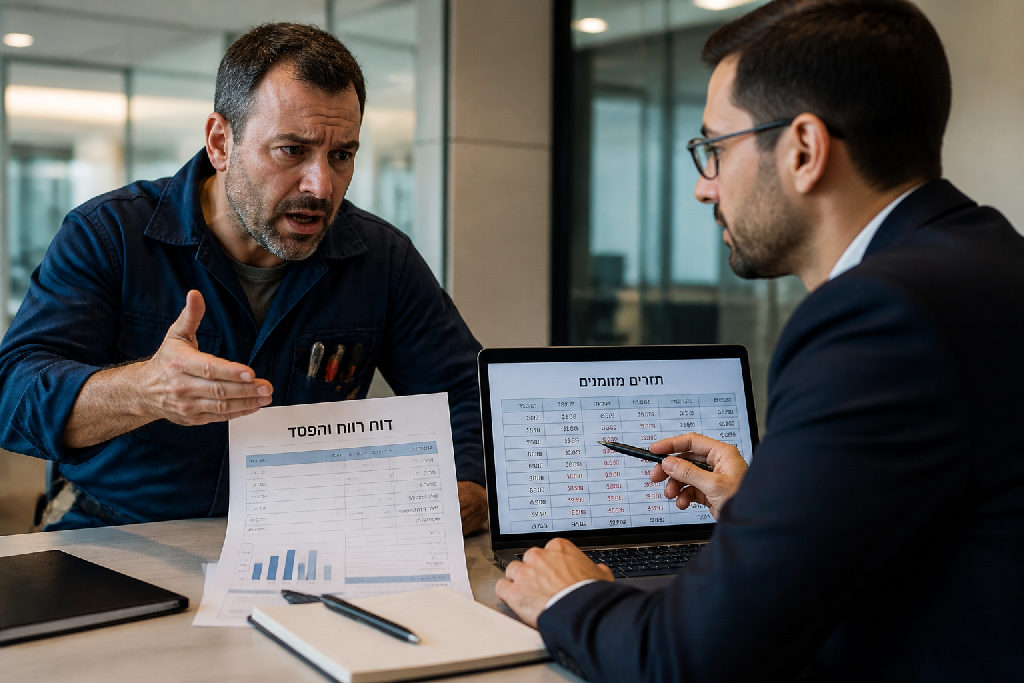
שוק החשמל והחשמלאים בישראל נראה מבחוץ רווחי ויציב. אבל לעסקים רבים, גם אלו שמדווחים על רווחים נאים, המציאות בשטח שונה לחלוטין. האם ייתכן שחברה מרוויחה על הנייר, ועדיין נחנקת מבעיות של תזרים מזומנים?
שוק העסקים בישראל רווי ביזמים נלהבים ומסורים. אבל רווחיות בדוח? זה משהו אחד לגמרי, ותזרים מזומנים בפועל? זה סיפור שונה לחלוטין. במקום עוד דיווחים יבשים, כאן מדברים על פער קריטי שמפיל עסקים.
רבים מבעלי העסקים, במיוחד הקטנים והבינוניים, נתקלים בתופעה מוכרת ומטרידה: דוח רווח והפסד מראה רווחיות מרשימה, אבל חשבון הבנק מתרוקן. איך יכול להיות שעסק מרוויח על הנייר, אך בפועל נמצא במצוקת תזרים מזומנים? זהו פער קריטי, ולעיתים קטלני, בין התמונה החשבונאית לתמונה הפיננסית האמיתית. אתה עלול לגלות שאתה רודף אחרי הכסף, למרות שרואה החשבון שלך מברך אותך על הרווחים.
קח לדוגמה מקרה בוחן אמיתי של חנות חשמל גדולה, שהיא גם ספקית ציוד לחשמלאים וגם מציעה שירותי חשמלאות. במהלך עשרה חודשים, החברה הציגה הכנסות של כמעט 5.9 מיליון שקלים ורווח נקי של כמעט חצי מיליון שקלים. נשמע נפלא, נכון? אך בפועל, החברה סבלה מבעיות תזרים קשות שהובילו להוצאות מימון גבוהות.
האמת, המספרים האלה יכולים להטעות.
החשיבות של ניתוח מעמיק מעבר לשורת הרווח התחתונה היא קריטית. אל תסתפק ב"הרווחתם". זה לא מספיק. הפער הזה נוצר בעיקר בשל חובות לקוחות שלא נגבו (כ-1.1 מיליון שקל במקרה שלנו), לצד החזר הלוואות חודשיות גבוהות שנועדו לגשר על הפער התזרימי. בסופו של דבר, למרות הרווחיות המדווחת, העסק הוציא בפועל מאות אלפי שקלים יותר ממה שהכניס באותה תקופה. זוהי מלכודת שכיחה.
העסק הזה, למשל, עבד עם בנק אחד בלבד. מסגרת אשראי נמוכה. הריביות פשוט טחנו אותו.
האופן שבו עסק מנהל את תזרים המזומנים שלו, או ליתר דיוק, אינו מנהל אותו, יכול להוביל את העסק למצב של רווחי על הנייר, מפסיד בפועל. תוכנה להנהלת חשבונות זה חשוב, אבל זה לא מספיק כדי לנהל כראוי גבייה וחובות.
בואו נצלול רגע ללב העניין, לדוח רווח והפסד של עסק שבמבט ראשון נראה מצליח, אך מסתיר תמונת מצב מורכבת בהרבה. חברה בע"מ שעוסקת במכירת ציוד לחשמלאים, ובנוסף, מספקת שירותי חשמל, הציגה הכנסות מרשימות של כמעט 5.9 מיליון שקל ב-10 חודשים. מספר מרהיב, נכון?
אבל תמיד יש "אבל". כשהצצנו לעומק ההוצאות, ראינו שהוצאות ההפעלה הסתכמו בכ-4.8 מיליון שקל. מתוכן, נתח הארי הוא רכישת סחורה (קרוב ל-3 מיליון שקל) וקבלני חוץ (1.75 מיליון שקל). העסק מבוסס על מודל היברידי, גם חנות, גם שירותים, וזה משתקף היטב בפיזור ההוצאות.
מה שמפתיע הוא סעיף השכר. עם 431 אלף שקל בלבד, הוא נמוך יחסית לסדר גודל כזה של הכנסות. למה? כי רוב העבודה מבוצעת על ידי קבלני משנה. זה נותן גמישות, אבל טומן בחובו סיכונים אחרים.
אבל הסיפור האמיתי מתחיל בהוצאות הנהלה וכלליות, ובעיקר, הוצאות המימון.
"יש לו רווח 491 אלף שקל ב-10 חודשים, איך זה יכול להיות?"
על פניו, העסק רווחי. כמעט חצי מיליון שקל רווח ב-10 חודשים. אז למה בעל העסק "לא פוגש את הכסף"? הפער טמון בניהול הפיננסי השוטף, בעיקר במה שקשור לתזרים מזומנים. חובות חיצוניים בגובה 1.1 מיליון שקל, עליהם כבר שולם מס, אך הכסף לא נכנס לקופה. וזה, אתם מבינים, סוד קטן שיכול להפיל עסק גדול. הוא מוציא 70 אלף שקל בחודש על החזרי הלוואות רק כדי לגשר על הפער הזה. כלומר, הוצאות המימון מגיעות ל-133 אלף שקל בתקופה זו. אלו מספרים שמדליקים נורות אזהרה אדומות.
זה מראה ששורה תחתונה בדוח רווח והפסד אינה בהכרח השורה התחתונה במציאות.
בואו נדבר רגע על משהו שרבים מפספסים: הוצאות מימון. כשמסתכלים על דו"ח רווח והפסד, קל להתמקד בהכנסות וברווחיות הגולמית. אבל האמת היא שאפילו עסק שמציג רווחיות נאה על הנייר, כמו הדוגמה שלנו עם רווח של כמעט חצי מיליון שקלים בעשרה חודשים, יכול למצוא את עצמו שקוע בבוץ תזרימי בגלל הוצאות מימון אדירות.
איך זה קורה? נורא פשוט.
בדוגמה שקיבלנו, הוצאות המימון מגיעות ל-133 אלף שקלים בעשרה חודשים. סכום אדיר. רוב הסכום הזה נובע מהצורך לנקות צ'קים דחויים, כלומר, להפוך צ'קים עתידיים למזומן זמין. למה עושים את זה? כי התזרים מזומנים לחוץ. למרות הרווחיות, הכסף הפיזי פשוט לא נמצא בחשבון הבנק, כי לקוחות חייבים לעסק 1.1 מיליון שקלים שכבר הוצאו עליהם חשבוניות.
ההלוואות הנוספות, בסך 70 אלף שקל בחודש, מתווספות למעגל הקסמים.
האמת, זה מעגל רשע. עסק מרוויח, אבל בגלל חובות חיצוניים וניהול לקוי של תזרים מזומנים, הוא נאלץ לשלם ריביות ועמלות גבוהות ששוחקות את הרווח האמיתי. זהו מפתח קריטי להבין למה עסק "רווחי" מרגיש שהוא "מפסיד". כאן לא מדובר בעודף הוצאות תפעוליות, אלא בעלות הכסף עצמו. כשאין גמישות פיננסית, הבנק למעשה "טוחן" את בעל העסק בריביות. זה עולה ביוקר.
איך ייתכן שעסק מרוויח על הנייר, ובפועל נאבק לשרוד? המקרה של חנות החשמל הזו הוא דוגמה מצוינת. למרות דוח רווח והפסד שמציג רווח נאה של כמעט חצי מיליון שקלים בעשרה חודשים, מציאות תזרים המזומנים שונה לחלוטין. הבעיה המרכזית? מעל מיליון שקלים בחובות של לקוחות שעדיין לא שילמו.
זה פער עצום. החברה כבר הוציאה חשבוניות על הסחורה והשירותים, שילמה עליהם מס הכנסה ומע"מ, אבל הכסף בפועל לא הגיע לחשבון הבנק שלה. התוצאה היא תזרים מזומנים שלילי, שדוחף את העסק לפינה.
כשאין כסף זמין, העסק נאלץ לגשר על הפערים. איך? באמצעות הלוואות, כמובן. הלוואות אלה, גם אם הן נראות כפתרון זמני, הופכות לנטל כבד. במקרה הזה, החזר של 70 אלף שקלים בחודש על הלוואות נועד רק לסתום את החור שנוצר מחובות הלקוחות. זה יוצר לולאת קסמים מסוכנת של לקיחת הלוואות כדי לכסות הלוואות קודמות.
אני אומר לך, זה המצב הקלאסי שבו המספרים בדוח הרווח וההפסד נראים ורודים, אבל הקופה ריקה.
השלכות של חובות לקוחות שאינם נגבים:
ההבדל בין רווח תיאורטי לבין מצב תזרימי בפועל יכול להיות קריטי, ופה הוא עמד על למעלה מ-200 אלף שקל שיצאו בפועל מחשבונו של בעל העסק. זה סכום שיכול להפיל עסק מצליח.
הסיפור של החנות הזאת מחדד נקודה קריטית: עסק שמרוויח על הנייר, יכול למצוא את עצמו קורס כלכלית. כשהרווח התפעולי נראה מצוין, אבל הכסף לא נמצא בחשבון הבנק, הבעיה כנראה עמוקה יותר. אחת הטעויות הנפוצות, והיקרות, היא הסתמכות בלעדית על בנק אחד.
העבודה עם בנק יחיד, במיוחד כשמסגרת האשראי נמוכה מדי לצרכי העסק האמיתיים, היא מתכון לצרות. הבנק מזהה את התלות ומרשה לעצמו "לטחון" את הלקוח בעמלות, בריביות מופרזות ובדמי ניכיון מטורפים. 133 אלף שקלים בהוצאות מימון ל-10 חודשים? זה לא סביר. זה פשוט הורג את הרווחיות.
האמת, זה לא מקרה בודד.
כשאין תחרות בין בנקים על העסק שלך, אתה פשוט משלם את המחיר.
הנה כמה דברים שצריך לעשות:
תכנית הבראה אסטרטגית היא לא אופציה, היא חובה. היא כוללת בדיקה מעמיקה של תנאי האשראי הנוכחיים, איתור חלופות לבנקים אחרים וגם לגופים חוץ בנקאיים, ובעיקר, בניית תזרים מזומנים חזוי שמבוסס על נתונים אמיתיים ולא על דמיונות. נראה שהעסק הזה הוציא בחודשים האחרונים כ-210 אלף שקל יותר ממה שנכנס לחשבון. זה לופ שאף עסק לא רוצה להיכנס אליו. זה דורש ניהול קשרי בנק פעיל ואגרסיבי. אתה חייב להיות בשליטה.
כי מי שלא דואג לתזרים, ישלם ביוקר.
לא מעט בעלי עסקים, אפילו כאלה עם מחזור מכירות מרשים, עדיין מנהלים את הלב הפועם של העסק, הלא הוא תזרים מזומנים, בשיטות מיושנות. מחברת דפים, אקסל פשוט או אפילו זיכרון אנושי. זו טעות אדירה.
החסרונות של ניהול תזרים וגבייה ידני הם עצומים. בלי נתונים עדכניים וברורים, קשה מאוד לקבל החלטות נכונות. אתה מפספס תמונה מלאה: לקוחות חייבים, ספקים שמחכים, ובעיקר, כמה כסף באמת יש לך בחשבון היום, ומחר.
אני אומר לך, הגיע הזמן לעבור למערכות ממוחשבות. הן לא מותרות, הן הכרח.
מה שצריך זה פשוט.
מערכת כזו מציגה לך במבט אחד את יתרות הבנקים, את ההכנסות הצפויות ואת ההוצאות העתידיות. היא מאפשרת זיהוי מהיר של בעיות תזרים לפני שהן הופכות למשבר. זו הבקרה שאתה זקוק לה.
רוב העסקים מנהלים תיעוד.
אתה צריך לנהל את המציאות שלך.
כדי לשפר את בקרת התזרים מזומנים ואת תהליכי הגבייה בעסק שלך, הנה כמה פעולות ממשיות:
רק כך תוכל להימנע מריביות מיותרות, עמלות מופרזות ולחץ תמידי.
הסיפור שראינו ממחיש תופעה מוכרת מדי בעולם העסקים: עסק שעל הנייר מרוויח, אבל בפועל מתמודד עם מצוקת תזרים מזומנים חמורה. רווח והפסד הוא מדד קריטי, אבל הוא רק חלק אחד מהפאזל הפיננסי. הוא מראה לנו אם ההכנסות עולות על ההוצאות, אבל הוא לא משקף מתי הכסף נכנס בפועל ומתי הוא יוצא. המקרה של חנות החשמל מבהיר שההבנה חייבת להיות רחבה יותר.
כאן נכנסת החשיבות של ניהול פיננסי פרואקטיבי ומקיף. זה לא מספיק להסתכל על שורת הרווח בסוף החודש או הרבעון. אתה חייב לנהל את הכסף שלך באופן שוטף, ממש כמו דופק חי של העסק. ללא ניטור הדוק ומתמיד, גם עסק רווחי עלול למצוא את עצמו בבעיות נזילות חמורות, כשהבנק מרוויח על חשבונך ואתה נשאב ללופ של הלוואות יקרות.
אז איך נמנעים ממצוקות כאלה, גם כשנראה שהרווחיות שם? הנה כמה פעולות ממשיות:
רוב בעלי העסקים עסוקים בלייצר רווח.
אני אומר לך, זה לא מספיק.
"איך יכול להיות שעסק שמרוויח מפסיד?"
זו השאלה האמיתית שצריכה להדיר שינה מבעלי עסקים רבים בישראל. אם אתה מחפש עצה טובה, יש המון כאלה. אם אתה מחפש מישהו שידאג שהכסף שאתה מרוויח באמת יישאר אצלך, כאן נמצאת הנקודה הקריטית.
יועץ עסקי מנוסה יידע לזהות מהר איפה בדיוק העסק מפסיד כסף.
כפי שמסביר אלעד הדר, החלטות כאלה צריכות להסתמך על מספרים ולא על תחושה.