שוק העסקים בישראל עמוס ביזמים מוכשרים שרודפים אחרי הרווחיות, אבל כשזה מגיע לשליטה בתזרים מזומנים? שם המשחק משתנה לחלוטין. במקום עוד טבלאות אקסל שלא מתחברות, אנחנו מדברים כאן על ניהול יומיומי שמחזיק את העסק שלך על הרגליים.
שוק העסקים בישראל עמוס עד אפס מקום בהבטחות לרווחיות. ובכל זאת, רבים מהם מוצאים את עצמם נאבקים על הישרדות יומיומית. האמת? רווחיות היא לא חזות הכל. עסק יכול להיות רווחי על הנייר, ולקרטע באופן דרמטי בגלל בעיות תזרים. ממש ככה.
הקשר בין רווחיות ליציבות תזרימית הוא לא פשוט כמו שחושבים. עסקים מצליחים יכולים להסתבך תזרימית, לא בגלל שהם לא מכניסים כסף, אלא בגלל שהכסף לא נמצא איפה ומתי שצריך אותו. תחשבו על זה רגע. אם ההכנסות נכנסות בסוף החודש, אבל ההוצאות הגדולות יורדות בתחילתו, נכנסתם לבור. זה לא עניין של "להכניס יותר", אלא של "לנהל נכון יותר".
תזרים מזומנים לקוי משפיע מיד על התפעול השוטף של העסק. פתאום, אין כסף לשלם לספקים בזמן. אתה מאחר עם המשכורות. הטלפונים מהבנק מתחילים להגיע, ואני אומר לך, אלה שיחות שמוציאות מאיזון לכל היום. המצב הזה פוגע ביכולת לקבל החלטות עסקיות שקולות ומכניס ללחץ תמידי. אין אסטרטגיה, רק כיבוי שריפות.
שקיפות פיננסית מתמדת היא לא מותרות, אלא חובה. אתה חייב לדעת בדיוק איפה עומד כל שקל. זה לא מספיק לגבות באגרסיביות. שליטה בתזרים מזומנים דורשת מדיניות ברורה וכלים נכונים.
מה זה אומר בפועל?
שוק העסקים בישראל תזזיתי, ופעמים רבות בעלי עסקים מוצאים את עצמם נאבקים על שליטה בתזרים המזומנים שלהם. זו אבחנה שכיחה, ודווקא בגלל שהיא כל כך רווחת, כדאי לצלול לעומק הבעיה.
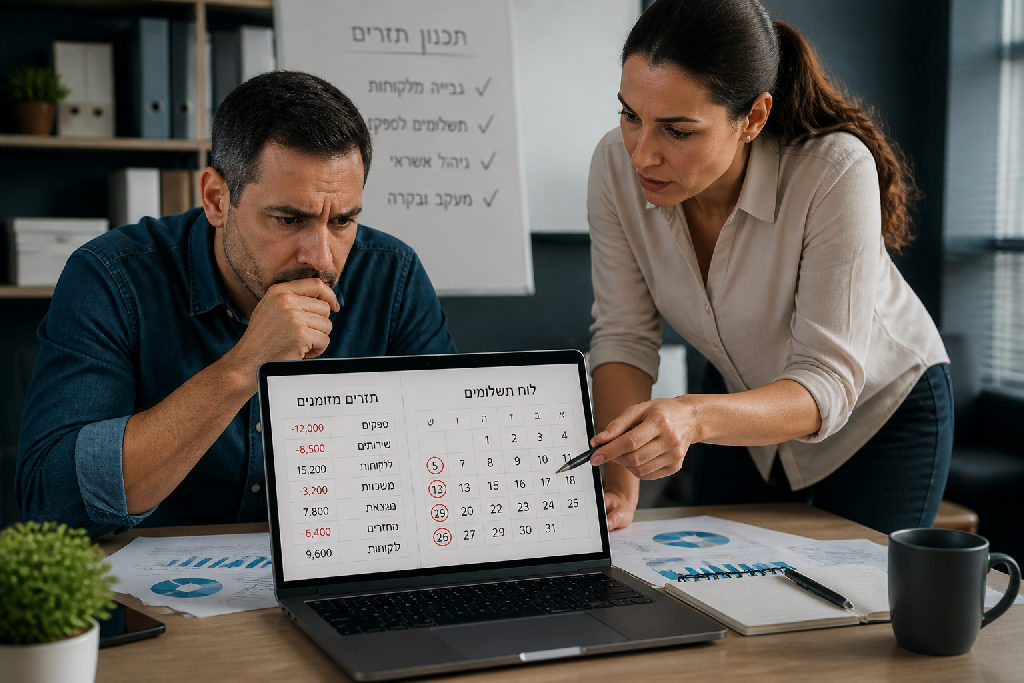
הטעות הקלאסית ביותר שאני רואה שוב ושוב היא ריכוז תשלומי ספקים לתאריך אחיד, נגיד, ה-30 בחודש. למה זה מסוכן? מספיק שלקוח גדול אחד לא יעמוד בהבטחתו וישלם מאוחר יותר, ובבת אחת אתה מוצא את עצמך בבור תזרימי. פתאום "ציפי מהבנק" מתקשרת, ואתה כבר מבין לאן זה הולך.
זה מוציא מאיזון לכל היום.
רבים חושבים שפתרון הקסם הוא להיות מאוד אנרגטיים בגבייה. לרדוף אחרי לקוחות, ללחוץ, אבל האמת היא שגם עסק רווחי מאוד יכול להסתבך תזרימית אם הוא מסתמך רק על זה. שליטה בתזרים מזומנים לא מגיעה רק מלגבות הרבה או להכניס הרבה, אלא מניהול נכון.
מהם הדברים שיכולים לעזור לך בניהול תזרים נכון?
הבעיה היא לא רק בחוסר מזומנים, אלא בחוסר היכולת לצפות את המצב. להוציא את כל הצ'קים לספקים ל-30 בחודש זה אולי נוח, אבל זה יוצר רגישות יתר לכל שיבוש קטן. ואתה יודע מה? שיבושים קורים. נובי גוד, חנוכה, ציפי בחופש, מיקי במילואים, כל אלה תירוצים אמיתיים שמובילים לעיכובים קריטיים. בקיצור, צריך לעשות סדר בבלגן, גם מבחינה טכנית וגם מבחינת מדיניות.
שוק העסקים בישראל עמוס בכל טוב. אבל כשמדובר בשליטה בתזרים מזומנים, זה סיפור אחר לגמרי. במקום להתרוצץ אחרי כל שקל, כאן מדברים על שקט תזרימי.
הרבה בעלי עסקים מרגישים שהם רודפים אחרי הזנב של עצמם. גבייה אינטנסיבית היא חשובה, אין ספק. אבל היא לא חזות הכל. האמת היא ששליטה אמיתית בתזרים לא מגיעה רק מלגבות הרבה או להכניס הרבה. אתה יכול לראות עסקים רווחיים מאוד, כאלה שמגלגלים סכומים יפים, ועדיין מסתבכים תזרימית. זה קורה.
הבעיה היא שלפעמים קל ליפול למלכודות ניהול. לדוגמה, להוציא את כל הצ'קים לספקים בדיוק ל-30 לחודש. תחשוב מה קורה אם אחד הלקוחות הגדולים שלך דוחה תשלום בחמישה ימים, פתאום, בום. פיק בגבייה שאתה לא ערוך אליו. ואז אתם מקבלים שיחת טלפון "מעצבנת" מהבנק, שמוציאה אתכם מאיזון לכל היום. אף אחד לא רוצה את זה.
השליטה האמיתית מגיעה משילוב של שני דברים מרכזיים. אחד, ניהול טכני נכון של התזרים, ושתיים, מדיניות ניהול תזרים מחושבת. זה אומר לדעת לפזר את כל ההוצאות שלך על פני החודש, ביחס ישיר להכנסות. כי אם יש לך שבוע עמוס בכרטיסי אשראי, מה יורד מיד אחרי זה? ואם נכנסות הוראות קבע, מתי כדאי שהן יירדו? צריך לעשות בזה סדר.
אני אומר לך, אחד הכלים היעילים ביותר שאני מכיר לטיפול בבעיה הזו הוא תוכנת ביזיבוקס. לא מכיר פתרון טוב יותר לשלוט בתזרים.
* לא עוד מרדף אחרי כסף.
* כן, שקט נפשי.
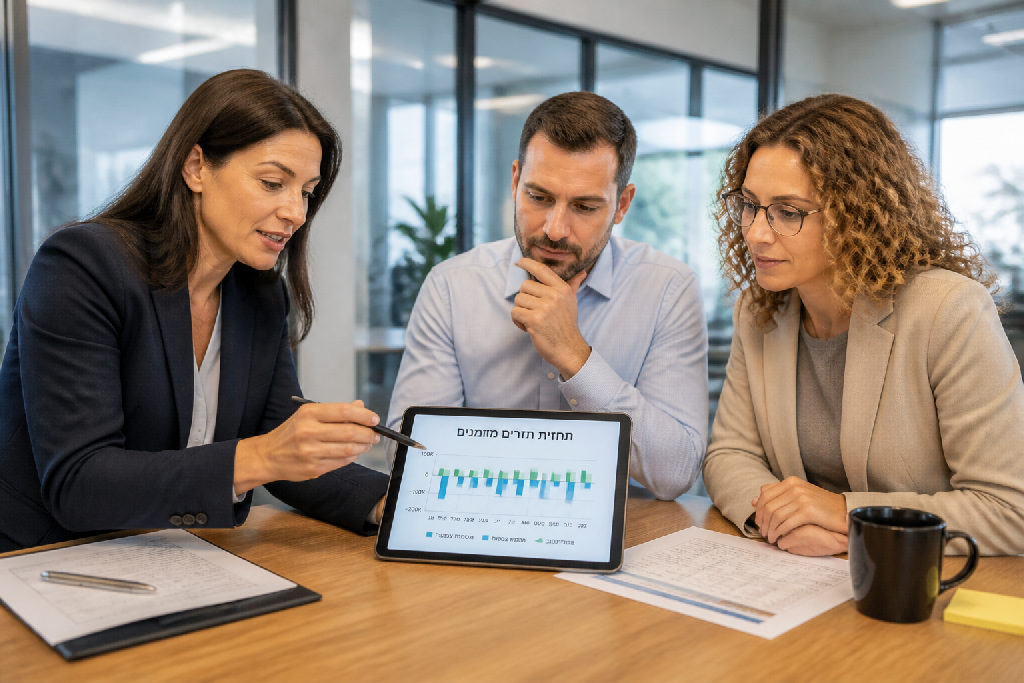
הטכנולוגיה מאפשרת לך למנוע הפתעות פיננסיות. במקום להיות מופתע מטלפונים מהבנק, אתה יכול לצפות מראש את כל התנועות, לזהות פערים, ולקבל החלטות מבוססות נתונים. היא נותנת לך את היכולת לפזר את הכסף שלך בצורה חכמה ויעילה. שליטה בתזרים מזומנים היא לא מדע טילים, אבל היא דורשת כלים נכונים.
רבים נוטים לחשוב ששליטה בתזרים היא עניין של גבייה אגרסיבית או הכנסה מוגברת. האמת, זה הרבה יותר מורכב. גם עסקים רווחיים מאוד יכולים למצוא את עצמם בקשיים תזרימיים, ולכן נדרשת מדיניות ניהול תזרים נכונה שתכלול הן היבטים טכניים והן תכנון אסטרטגי.
הבסיס לניהול חכם הוא פיזור נכון של ההוצאות וההכנסות. במקום לרכז את כל התשלומים לספקים ביום אחד בחודש, כדאי לפזר אותם לאורך כל התקופה. למה זה כל כך חשוב? כי מספיק שעיכוב קטן מצד לקוח אחד, ופתאום כל הקלפים מתערבבים.
"שליטה בתזרים לא מגיעה רק מלגבות הרבה או להכניס הרבה. אני רואה עסקים רווחיים שמסתבכים תזרימית."
יש עסקים שמקבלים שיחת טלפון מעצבנת מהבנק בבוקר, שמכניסה אותם לחוסר איזון לכל היום, רק בגלל תכנון לקוי.
מניסיוני, מומלץ להתאים את מועדי הגבייה והתשלומים באופן אקטיבי. לדוגמה, אם יש לכם חיובים קבועים בכרטיסי אשראי או הוראות קבע שירדו בתחילת החודש, דאגו שלפחות חלק מהגבייה שלכם תיכנס באותה תקופה. ככה אתם יוצרים התאמה זורמת בין ההוצאות להכנסות, ולא נתקעים ב"פיקים" של מינוס.
מה לא כדאי לעשות ומה כן:
לבסוף, בניית רזרבות תזרימיות היא לא אופציה, היא חובה. קרה שהלקוח הגדול ביותר שלכם דחה תשלום בגלל נובי גוד, חנוכה, או חופשה של ציפי? בדיוק למצבים כאלה צריך כרית ביטחון. זה לא מותרות, אלא מרכיב קריטי ביכולת שלכם לשמור על שליטה בתזרים מזומנים ולצלוח תקופות מאתגרות בלי להזיע. הדרך לשקט נפשי עוברת בתכנון קפדני.
שוק העסקים בישראל עמוס באתגרים. אבל תזרים מזומנים? זה סיפור אחר לגמרי.
ניהול תזרים אפקטיבי הוא לא רק עניין של מספרים בטבלה. הוא משפיע ישירות על הלב הפועם של העסק, וגם על בעל העסק עצמו. עסק ללא שליטה בתזרים מזומנים דומה לספינה בלב ים סוער, בלי מצפן. המתח בלתי נסבל.
מניסיוני, השיחות המעצבנות מהבנק על חשבון בחריגה מוציאות מאיזון לכל היום. פתאום, אתה מוצא את עצמך רודף אחרי כסף, במקום לנהל את העסק.
האמת, זה לא רק לגבות הרבה או להכניס יותר.
עסק רווחי יכול לקרוס תזרימית. זה קורה כשאין פיזור נכון של ההוצאות ביחס להכנסות. כשאתה שולט בתזרים, אתה יכול לקבל החלטות עסקיות מושכלות. אתה לא נכנס לפאניקה בגלל חובות ספקים או תשלומי שכר. אתה פועל מתוך הבנה, לא מתוך לחץ. יש לך את הכלים להגיב לשינויים בשוק.
כמה זה שווה לך?
הביטחון הכלכלי שמגיע עם שליטה בתזרים מזומנים מאפשר לך לחיות חיים שלווים יותר. זה משפיע על הבית, על המשפחה, ועל הבריאות הנפשית שלך. במקום לחיות בפחד, אתה יכול לתכנן קדימה, לפתח את העסק, ואפילו ליהנות מהדרך. האיזון האישי שלך תלוי בזה.
"אני רואה עסקים רווחיים שמסתבכים תזרימית."
האמת, בלי שליטה בתזרים מזומנים, עסק רווחי יכול לקרוס ברגע. עסקים רבים מנהלים את הגבייה באנרגטיות, אבל זה לא מספיק. אתה יכול להיות במרדף תמידי אחרי הכסף, ותאמין לי, זה שוחק. הדרך לשליטה אמיתית לא עוברת רק בלגבות הרבה כסף, אלא בראש ובראשונה באימוץ דרך פעולה נכונה ועקבית. זה דורש שינוי תפיסתי, לא רק טכני.
שליטה בתזרים מזומנים מגיעה מניהול חכם.
מה זה אומר בפועל? שילוב חכם בין כלים טכנולוגיים כמו תוכנות לניהול פיננסי, לבין מדיניות ניהול תזרים נכונה. זה לא מספיק להכניס את הנתונים למערכת, צריך גם להבין איך לפזר את ההוצאות וההכנסות שלך על פני החודש. לדוגמה, אם אתה מוציא את כל הצ'קים לספקים ל-30 בחודש, אתה לוקח סיכון מיותר. מספיק שאחד הלקוחות הגדולים שלך מתעכב בתשלום, ופתאום, ציפי מהבנק כבר על הקו.
אני אומר לך, שיחות כאלה מוציאות אותך מאיזון לכל היום.
לכן, חשוב לבנות אסטרטגיה תזרימית חכמה. התייעצות מקצועית יכולה להיות קריטית כאן. זה לא מותרות, אלא צורך עסקי.
* לא עוד טלפונים מעצבנים.
* כן, שקט נפשי.
* לא עוד מרדף.
* כן, יציבות.
הבנה מעמיקה של מחזור הכסף בעסק שלך היא המפתח. איך קובעים תאריכי פירעון של ספקים? מתי גובים מלקוחות? כל הפרטים הקטנים האלה, כשהם מנוהלים נכון, הם אלה שמייצרים שליטה בתזרים מזומנים ומבטיחים את הבריאות הפיננסית של העסק.
בעלי עסקים שמתלבטים בנקודה הזו נעזרים לא פעם בייעוץ עסקי כדי לראות את התמונה מבחוץ.
זה עיקרון שאלעד הדר מיישם עם בעלי עסקים בשלבי צמיחה.