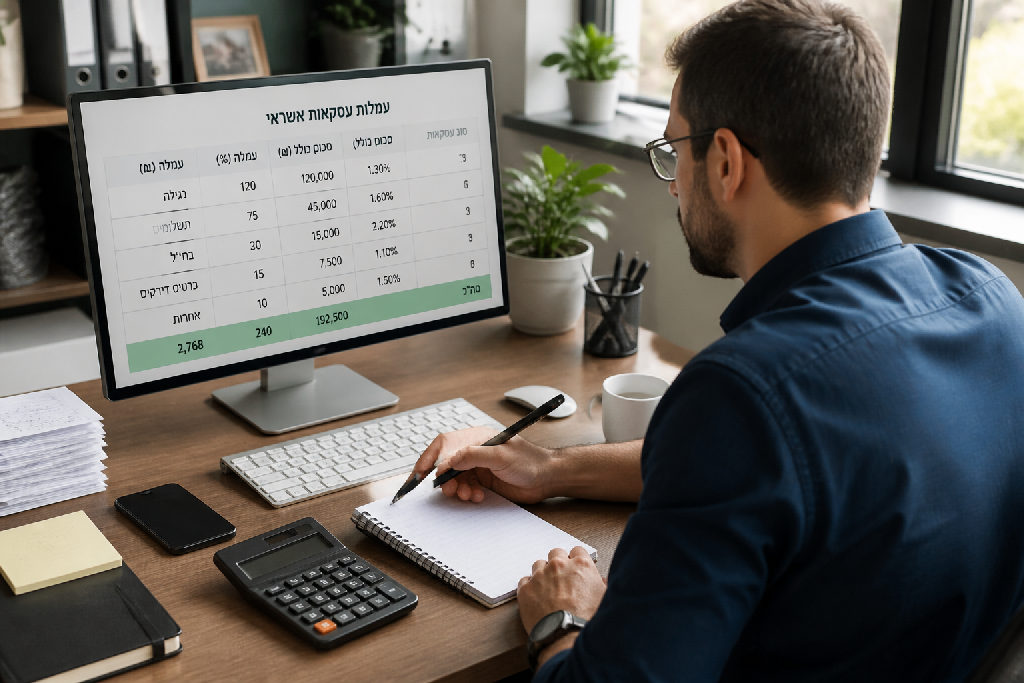
שוק האשראי בישראל עשיר בשחקנים, ונדמה שהכל כבר נקבע. אבל כשמדברים על הקטנת עמלות אשראי לעסקים? זה משחק אחר לגמרי. כאן לא מדובר בעוד עלות קבועה, אלא בכסף שנשאר אצלך בכיס.
שוק התשלומים בישראל, כמו בכל מקום, מאפשר לעסקים לקבל תשלומים בכרטיסי אשראי. אבל האם אי פעם עצרתם לחשוב כמה אחוזים בודדים באמת משפיעים על השורה התחתונה שלכם?
זו אבחנה פשוטה, אך קריטית. רבים מהעסקים נוטים לזלזל בעמלת סליקה של 0.7% או 0.8%. מה זה כבר אחוז אחד? זה נשמע זניח לגמרי, במיוחד כשמסתכלים על עסקה בודדת.
אני אומר לך, אסור לטעות. כשהמחזורים הולכים וגדלים, ההבדלים הקטנים האלה מצטברים לסכומים משמעותיים מאוד.
"מה זה 0.1%? אבל כשהרווח שלכם לפעמים הוא 5%, גם 0.1% זה כסף. בטח כשזה יורד מלמעלה וזה מצטבר שנתי."
הדבר הזה קריטי במיוחד כשמדובר ברווח הגולמי של העסק. אם הרווחיות שלכם היא, למשל, 5% על כל מכירה, הורדת עמלה ב-0.2% היא לא סתם חיסכון קטן. היא למעשה מייצגת גידול משמעותי בפרופורציה לרווח הנקי.
השפעת העמלות היא מצטברת. לאורך שנה שלמה, נקודות בודדות של אחוזים יכולות להגיע לעשרות אלפי שקלים, ואף יותר מכך. זו הסיבה שנושא של הקטנת עמלות אשראי חייב להיות בראש סדר העדיפויות של כל עסק.
זו לא שאלה של כמה, אלא שאלה של מתי תתחילו לטפל בזה.
האמת היא שעמלות אשראי, כמו כל ספק אחר בעסק, דורשות התייחסות. הרבה עסקים פשוט משאירים את המצב כפי שהוא. זה בזבוז של כסף.
אני ממליץ בחום לבצע סקר שוק יסודי בנוגע לעמלות אשראי לפחות אחת לשנה. אתה תופתע לגלות איך שינויים קטנים, של עשיריות אחוז בודדות, יכולים להצטבר לסכומים משמעותיים מאוד לאורך שנה. הקטנת עמלות אשראי היא לא מותרות, אלא הכרח כלכלי.
מה זה 0.1%?
זה נשמע זניח לגמרי, במיוחד כשהעסק שלך רווחי. אבל אם הרווחיות שלך נעה סביב 5%, כל עשירית אחוז שאתה חוסך משמעותית. כסף שפשוט "יורד מלמעלה" בלי שתרגיש.
אז איך ניגשים לזה?
בפעם הבאה שאתה רוצה לעשות הקטנת עמלות אשראי, אל תחכה שהבנקאי יתקשר אליך. קח את היוזמה לידיים.
פנה לשלוש חברות האשראי המובילות בישראל. אמור להן בבירור: אני כרגע בחברה X, ואשמח לקבל הצעה שתשפר את התנאים שלי. עצוב ככל שזה נשמע, רק כשאתה מנסה לעבור למתחרה, תגלה את ההצעות האמיתיות. לרוב, תקבל הצעה טובה יותר משמעותית. זה יכול להיות ההבדל בין רווח סביר לרווח מעולה.
כמו בכל התקשרות עם ספק שירותים, גם כשזה נוגע לעמלות אשראי, סקר שוק תקופתי הוא לא רק מומלץ, הוא הכרחי. אתם חייבים לקחת שליטה על ההוצאות שלכם, במיוחד כשמדובר באחוזים זניחים לכאורה, שיכולים להצטבר לסכומים משמעותיים בסוף השנה. אחת לשנה, זה מספיק.
התחילו באיסוף מודיעין מהסביבה הקרובה. אל תתביישו לשאול.
אתם תופתעו לגלות כמה פעמים יש פערים עצומים בתנאים, אפילו בין עסקים דומים באותו הענף. הקטנת עמלות אשראי מתחילה בידיעה מה קורה בשוק.
לאחר שיש לכם מושג כללי, הגיע הזמן לפנות לחברות האשראי עצמן. צרו קשר עם לפחות שלוש החברות המובילות. תגידו להן בגלוי, אני כרגע בחברה X, ואני מעוניין לקבל הצעה שתשפר את התנאים שלי. זו נקודת פתיחה חזקה.
רוב היועצים יגידו לכם לחסוך. אני אומר לכם, תתמקחו.
התמקדות בלעדית באחוז העמלה היא טעות נפוצה. נכון, 0.1% נשמע כמו כלום, אבל כשהרווח שלכם הוא 5%, כל עשירית אחוז כזו היא כסף שירד לטימיון. בנוסף לאחוזים, בדקו גם:
אלו דברים שיכולים להשפיע מאוד על השורה התחתונה שלכם, הרבה מעבר לאחוז עצמו. תמיד תסתכלו על התמונה המלאה.
עולם העסקים בישראל עמוס בהוצאות משתנות, ועמלות אשראי הן אחת מהן. אבל, עם גישה נכונה ופרואקטיבית, תוכלו להפוך את ההוצאה הזו להזדמנות לחיסכון משמעותי. לא מדובר רק על לקבל את ההצעה הראשונה.
האמת, כמו כל ספק אחר. מניסיוני, מומלץ לבצע סקר שוק יסודי אחת לשנה בכל הנוגע לעמלות אשראי. תתפלאו כמה פעמים שינויים קטנים באחוזים מתורגמים לסכומים גדולים בסוף השנה. מה זה 0.1%? כשזה מצטבר ממחזור גבוה, זה המון כסף שיכול להישאר אצלכם. תחשבו על זה רגע.
איך עושים את זה בפועל?
רוב היועצים אומרים שהשוק רווי.
אני אומר לך, יש דרך להתבלט ולחסוך.
תהליך ההקטנת עמלות אשראי דורש יצירתיות ונחישות. אל תחששו להציג את הנתונים שלכם ולהדגיש את ערך העסק שלכם עבור חברת האשראי. כפי שמציין אלעד הדר, יועץ עסקי, לעיתים קרובות עצם האיום במעבר לספק מתחרה מספיק כדי לשפר דרמטית את התנאים. זה עובד.
שוק העסקים בישראל רווי בהוצאות שוטפות, חלקן נראות זניחות. עמלות אשראי, למשל, הן דוגמה מצוינת לכך. אחוזים בודדים, לכאורה, יכולים להצטבר לסכומים משמעותיים שישפיעו ישירות על השורה התחתונה שלכם.
האמת, מעטים עוצרים לחשב את ההשפעה האמיתית. כשאתה רואה חיסכון של 0.1% בעמלה, זה נשמע כל כך קטן. מי זז מזה?
אבל בוא נחשב רגע. אם המחזור העסקי השנתי שלך הוא מיליון שקלים, וחסכת 0.1% בעמלות האשראי, מדובר בחיסכון של 1,000 שקלים. נכון, זה לא סכום שישנה את חייך. אבל מה אם המחזור הוא 5 מיליון שקלים? או 10 מיליון שקלים? פתאום מדובר על חיסכון של 5,000 או 10,000 שקלים בשנה. זה כבר כסף.
מניסיוני, הרווחיות הממוצעת בעסקים רבים נעה סביב 5%-10%. במצב כזה, כל עשירית אחוז שאתה מצליח להוריד בהוצאות העמלות היא בבחינת חמצן טהור. הקטנת עמלות אשראי היא לא רק "להרוויח יותר". היא קודם כל לשמור על מה שאתה מרוויח.
זה משפיע ישירות.
רוב בעלי העסקים עסוקים בלרדוף אחרי הכנסות נוספות. מעטים מאוד עוצרים ובודקים לעומק איפה אפשר לחסוך בהוצאות קיימות, בטח כשמדובר באחוזים בודדים. אבל שינוי קטן בעמלה, כשהוא מחושב על כלל המחזור, מצטבר למספרים מרשימים.
"לפעמים זה שינויים מינורים, אבל בסופו של דבר מהמחזור זה הרבה מאוד."
לכן, חשוב להבין שכל שינוי, ולו הקטן ביותר, בהוצאות כמו עמלות אשראי, מקטין את ההוצאות ומשפר ישירות את הרווחיות, ללא צורך להגדיל את המכירות או למצוא לקוחות חדשים. אתה פשוט שומר יותר מהכסף שאתה כבר מרוויח.
שוק עמלות האשראי בישראל אולי נראה קבוע, אבל בפועל, הוא בתנועה מתמדת. המסקנה העיקרית מכל העניין הזה היא אחת: אל תהססו לפעול. בדיקה שוטפת של עמלות האשראי היא לא המלצה, אלא הכרח עסקי. בדיוק כמו שאתם בודקים ספקים אחרים, ככה צריך להתייחס גם לנושא הזה. אחת לשנה, או אפילו לעיתים קרובות יותר, הקדישו זמן לסקר שוק. זה קריטי.
אתם תופתעו לגלות כמה שינויים קטנים יכולים להצטבר לסכומים משמעותיים לאורך שנה. אולי 0.1% נשמע זניח, אבל כשהרווח שלכם על המוצר עומד, למשל, על 5% בלבד, כל עשירית אחוז שאתם חוסכים היא רווח נקי. וזה כסף שנשאר אצלכם.
לכן, קחו יוזמה.
זה מאוד פשוט:
האמת, ניסיוני מראה שחברות האשראי נוטות להציע תנאים טובים יותר כשאתה מנסה לעבור למתחרה. זה מצב עצוב, אבל הוא עובד. הקטנת עמלות אשראי דורשת מכם אקטיביות ונחישות.
אם אתם מחפשים לשבת בחיבוק ידיים, יש הרבה כאלה. אם אתם רוצים שמישהו אחר יעשה את העבודה בשבילכם, תחפשו יועץ. אבל אם אתם רוצים לשפר את תזרים המזומנים שלכם בעזרת הקטנת עמלות אשראי ולשמור יותר כסף בכיס, הדרך היא אחת: בדיקה ומשא ומתן קבוע.
"אחת לכמה זמן, אני ממליץ בעמלות אשראי אחת לשנה, לעשות סקר שוק."