שוק הוצאות העסקים בישראל עמוס בהתלבטויות ופינות אפורות. אבל כשזה מגיע לנושא רגיש כמו החזר הוצאות ארוחות צהריים לעצמאים, התמונה מתבהרת די מהר. זו לא עוד התחכמות מס מול נישום, אלא מהות ההכרה בהוצאה עסקית.
רוב העצמאים בישראל נתקלים בשאלה הזו: האם אפשר לקבל החזר הוצאות ארוחות צהריים? התשובה, לרוב, שלילית. מס הכנסה רואה בארוחות צהריים הוצאה פרטית במהותה. העיקרון המנחה פשוט מאוד: אדם אוכל כדי לחיות. גם אם לא היית עובד, היית צריך לאכול.
נקודת המוצא הזו מייצרת הבחנה ברורה בין הוצאה עסקית אמיתית להוצאה פרטית, שקיימת בלאו הכי. המטרה היא למנוע מצב שבו כל הוצאה אישית נכנסת תחת המטריה העסקית. זה לא עניין אישי נגדכם. זה עניין של הגדרה.
ישנם יוצאים מן הכלל, אבל ככלל אצבע, אם אתה אוכל לבד או עם עובדי המשרד על בסיס יומיומי, לא מדובר בהוצאה מוכרת.
מה היא לא ומה היא כן?
השורה התחתונה היא שהוצאה מוכרת היא כזו שנוצרה אך ורק לצורך ייצור הכנסה, וגם אז, יש מגבלות. החזר הוצאות ארוחות צהריים "רגילות" פשוט לא עומד בקריטריונים. במקרים מסוימים, יועץ המס או רואה החשבון שלך יכולים להפנות אותך לפסקי דין או תקדימים רלוונטיים. אבל אל תבנה על זה. זה עסקית, לא אישית.
האמת היא, שרשות המסים לא מכירה ברוב ארוחות הצהריים כהוצאה מוכרת. ההיגיון פשוט: אוכלים כדי לחיות, ואוכל הוא צורך בסיסי, לאו דווקא צורך עסקי. גם אם לא היית עובד, עדיין היית אוכל. אז איך בכל זאת אפשר לקבל החזר הוצאות ארוחות צהריים במקרים מסוימים? יש לזה פתרונות, אבל הם נקודתיים ודורשים דיוק.
ישנם מקרים בהם ארוחה הופכת לחלק אינטגרלי מהפעילות העסקית, ולא סתם צורך קיומי. אם אתה מארח לקוח שמגיע מחוץ לישראל, זו בהחלט הוצאה מוכרת. המטרה היא לקדם עסקים, לא רק להזין את עצמך. זה נחשב לאירוח עסקי לכל דבר ועניין.
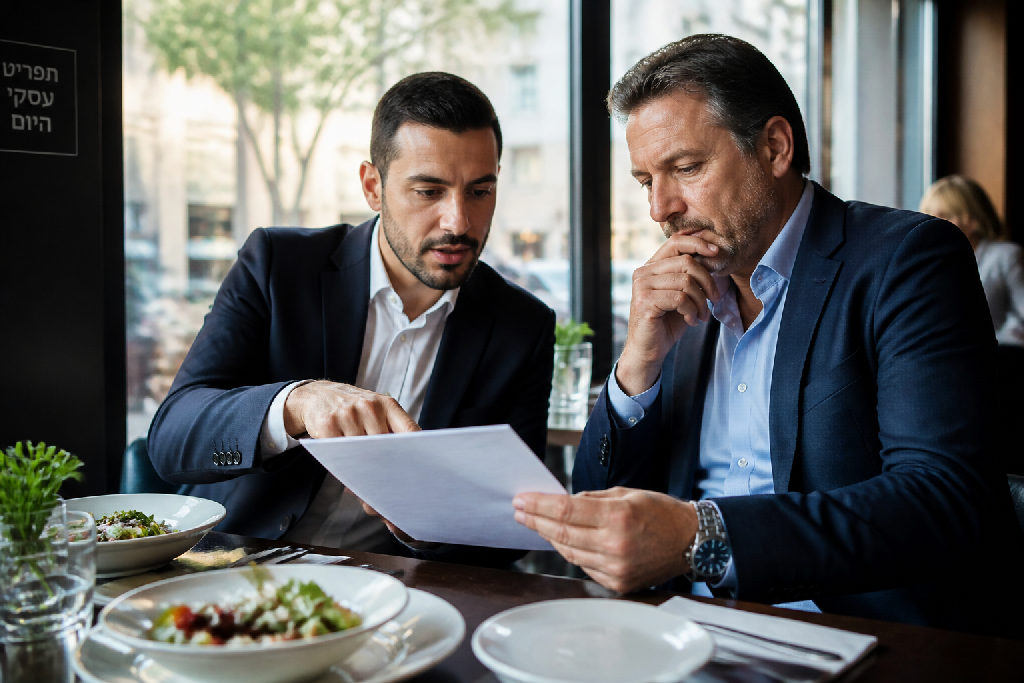
בנוסף, אם אתה מזמין ספק מפתח או לקוח גדול לארוחה עסקית ייעודית, פעם בכמה זמן, זו יכולה להיות הוצאה מוכרת. חשוב לציין בחשבונית את שם האורח ואת מטרת הפגישה. זה לא עניין יומיומי, אלא אירוע מיוחד שנועד לקידום אינטרסים עסקיים ברורים.
ההבדל טמון בכוונת הארוחה. האם היא מיועדת ספציפית לקידום העסק, לאירוח או לדיון עסקי חשוב, או שהיא פשוט הארוחה שלך? מס הכנסה מבדיל היטב בין השניים. הקו המנחה הוא האם היית מוציא את הכסף הזה על הארוחה גם אם לא הייתה לך מטרה עסקית ברורה. ככלל, רואה החשבון שלך צודק. סמוך עליו.
"אם פעם בכמה זמן, נגיד חודש, אתה מזמין ספק או לקוח מאוד גדול למסעדה ומגיש את החשבונית ומציין את האירוע, זו הוצאה מוכרת."
האמת, רואה החשבון שלך צודק. ככלל, ארוחות צהריים יומיומיות, גם אם הן במשרד, לא נחשבות להוצאה מוכרת. מס הכנסה רואה בזה צורך קיומי בסיסי, הרי היית אוכל גם בלי העסק. זה הגיוני בסך הכל. אבל יש יוצאים מן הכלל, ובהם קיים פוטנציאל ל-focus_keyword החזר הוצאות ארוחות צהריים מסוימות. כאן נכנס לתמונה נושא התיעוד.
כשאנחנו מדברים על ארוחות עסקיות חריגות, כמו אירוח לקוח חשוב או ספק אסטרטגי, הפרטים הקטנים הם שמכריעים. חשוב מאוד לציין במפורש על גבי החשבונית את מטרת האירוע. אל תשאיר מקום לספק. פרט אם מדובר בפגישה עם לקוח פוטנציאלי, חתימת חוזה או דיון עסקי מהותי. ככה אתה בונה קייס ברור.
מעבר לזה, שמור תיעוד מפורט. זה אומר לדעת מי היה שם. רשום את זהות האורחים, את תפקידם, ואת מטרת המפגש. זה יכול להיות ביומן שלך, במסמך נפרד או אפילו כהערה מפורטת על החשבונית עצמה. אלו הפעולות שמוכיחות את הצד העסקי של הארוחה.
זה לא עניין של מה בכך.
חשוב לזכור, תדירות היא מילת המפתח. ארוחות כאלו צריכות להיות אירועים חריגים, לא שגרה יומיומית. פגישה עם לקוח מחו"ל, או אחת לכמה חודשים עם ספק משמעותי, אלו מקרים סבירים. אם אתה עושה את זה כל שבוע, מס הכנסה עלול להתחיל לשאול שאלות. הפעל שיקול דעת. ההגיון הישר הוא מה שמנחה כאן. תחשוב מה אתה יכול להסביר בצורה משכנעת מול רשות המסים.
השוק הישראלי מלא בבעלי עסקים שחושבים שהם יודעים הכל. ובכן, הם לא. רואה חשבון מקצועי הוא לא רק "מישהו שמגיש דוחות", הוא שותף אסטרטגי.
קבלת החלטות פיננסיות, במיוחד בכל הקשור להוצאות העסק, מחייבת הבנה עמוקה של תקנות המס המשתנות. זה קריטי. רואה החשבון שלך הוא הסמכות הבלעדית לקבוע את מדיניות ההוצאות, ולומר לך במפורש מה מותר ומה אסור. אם הוא אומר שאי אפשר לקבל החזר הוצאות ארוחות צהריים על ארוחות יומיומיות, תאמין לו.
למה זה כל כך חשוב? כי טעות קטנה, אפילו בהוצאה של מאה שקלים, יכולה להפוך לסיפור גדול מול רשויות המס. ייעוץ מקצועי למניעת טעויות והפתעות הוא לא מותרות. הוא חובה.
אל תנסה להיות חכם יותר מהמערכת. אל תנסה למצוא "פרצות". מס הכנסה רואה הכל.
הוא רואה את הדברים באופן פשוט:
ולכן, הוצאות אישיות לרוב אינן מוכרות.
הימנעות מספקות באמצעות ליווי צמוד של רואה חשבון אינה רק נוחות, היא שקט נפשי. זה מונע ממך מצב שבו אתה מגיש דוחות לא נכונים ומסתכן בקנסות או אפילו בחקירות. אם אתה מקבל ייעוץ עסקי נכון, תוכל להתמקד בניהול העסק שלך, במקום לדאוג לבירוקרטיה. כפי שמסביר אלעד הדר, יועץ עסקי ותיק, התייעצות עם רואה חשבון היא לא המלצה, היא צורך עסקי בסיסי. הוא ילווה אותך בבניית תוכנית הוצאות מסודרת, יסביר לך את הניואנסים ויעזור לך להימנע מהפתעות לא נעימות בהמשך הדרך. הוא פשוט מונע ממך לעשות טעויות יקרות. אתה צריך מישהו שיודע את החוקים, ואתה צריך לסמוך עליו.
שוק העצמאים בישראל גועש. עשרות אלפים קופצים כל יום למים העמוקים. אבל כשזה מגיע להוצאות, שם הסיפור שונה לגמרי. במקום עוד טיפים שבלוניים, כאן מדברים על ביצוע בשטח, ובעיקר על אחריות.
כיזם, האחריות לסווג נכון כל הוצאה מוטלת עליך. רואה החשבון הוא יועץ מצוין, אבל בסוף היום, ההחלטות וההשלכות, הן שלך. הבחנה ברורה בין מה שהוא באמת הוצאה עסקית לבין מה שנראה כזו, היא קריטית. כל שקל שאתה מבקש לקזז, צריך לעמוד במבחן המס.
איפה עובר הגבול? זו השאלה שמעסיקה רבים. מס הכנסה רואה אותך כאדם שצריך לאכול כדי לחיות, ולא רק כדי לעבוד. לכן, על `החזר הוצאות ארוחות צהריים` רגילות, כמו זו שאתה עושה במשרד כל יום, בדרך כלל לא תקבל. זה לא בגלל שרואה החשבון שלך קמצן, אלא כי החוק אומר שאכלת גם אם לא עבדת. פשוט מאוד.
אבל יש יוצאים מן הכלל, וחשוב להכיר אותם:
הגשת הוצאות לא מוכרות עלולה להביא לביקורת מס, לקנסות ואף להטלת מס נוסף בדיעבד. זו לא חוכמה גדולה, ולמען האמת, זה פשוט לא שווה את זה. עדיף לשלם את המס על רווח אמיתי מאשר להסתבך על שטויות. הקפד להתייעץ, לתעד, ולהיות ישר. זו הדרך.
אז בואו נעשה סדר. האם אפשר לקבל החזר הוצאות ארוחות צהריים על ארוחות שאתה אוכל באופן שגרתי כעצמאי? התשובה המיידית היא, ברוב המכריע של המקרים, לא. מס הכנסה רואה בארוחות הללו הוצאה פרטית. בדיוק כמו שהיית אוכל בבית, אתה אוכל גם כשאתה בעבודה.
זה נשמע קצת נוקשה, אבל האמת היא פשוטה: אוכלים כדי לחיות. לכן, ארוחת צהריים יומיומית, גם אם היא "במשרד", לא נחשבת להוצאה עסקית מוכרת. אל תתפלא אם רואה החשבון שלך מתעקש על זה.
אבל האם יש חריגים? בוודאי. יש מצבים ספציפיים בהם ארוחה יכולה להיות מוכרת כהוצאה עסקית לגיטימית. זה לא קורה כל יום.
אז באילו מקרים בכל זאת ניתן לדווח על ארוחות ולזכות בהכרה? הנה כמה דוגמאות:
המפתח כאן הוא תיעוד מדויק ושקיפות מלאה. חשוב מאוד לציין על החשבונית את הסיבה העסקית לארוחה, עם מי נפגשתם, מה מטרת הפגישה. זה קריטי. תתייעץ עם רואה החשבון שלך. הוא המומחה שלך. הוא זה שיכול לוודא שהדיווח שלך עומד בדרישות החוק ומונע אי הבנות מול רשויות המס.